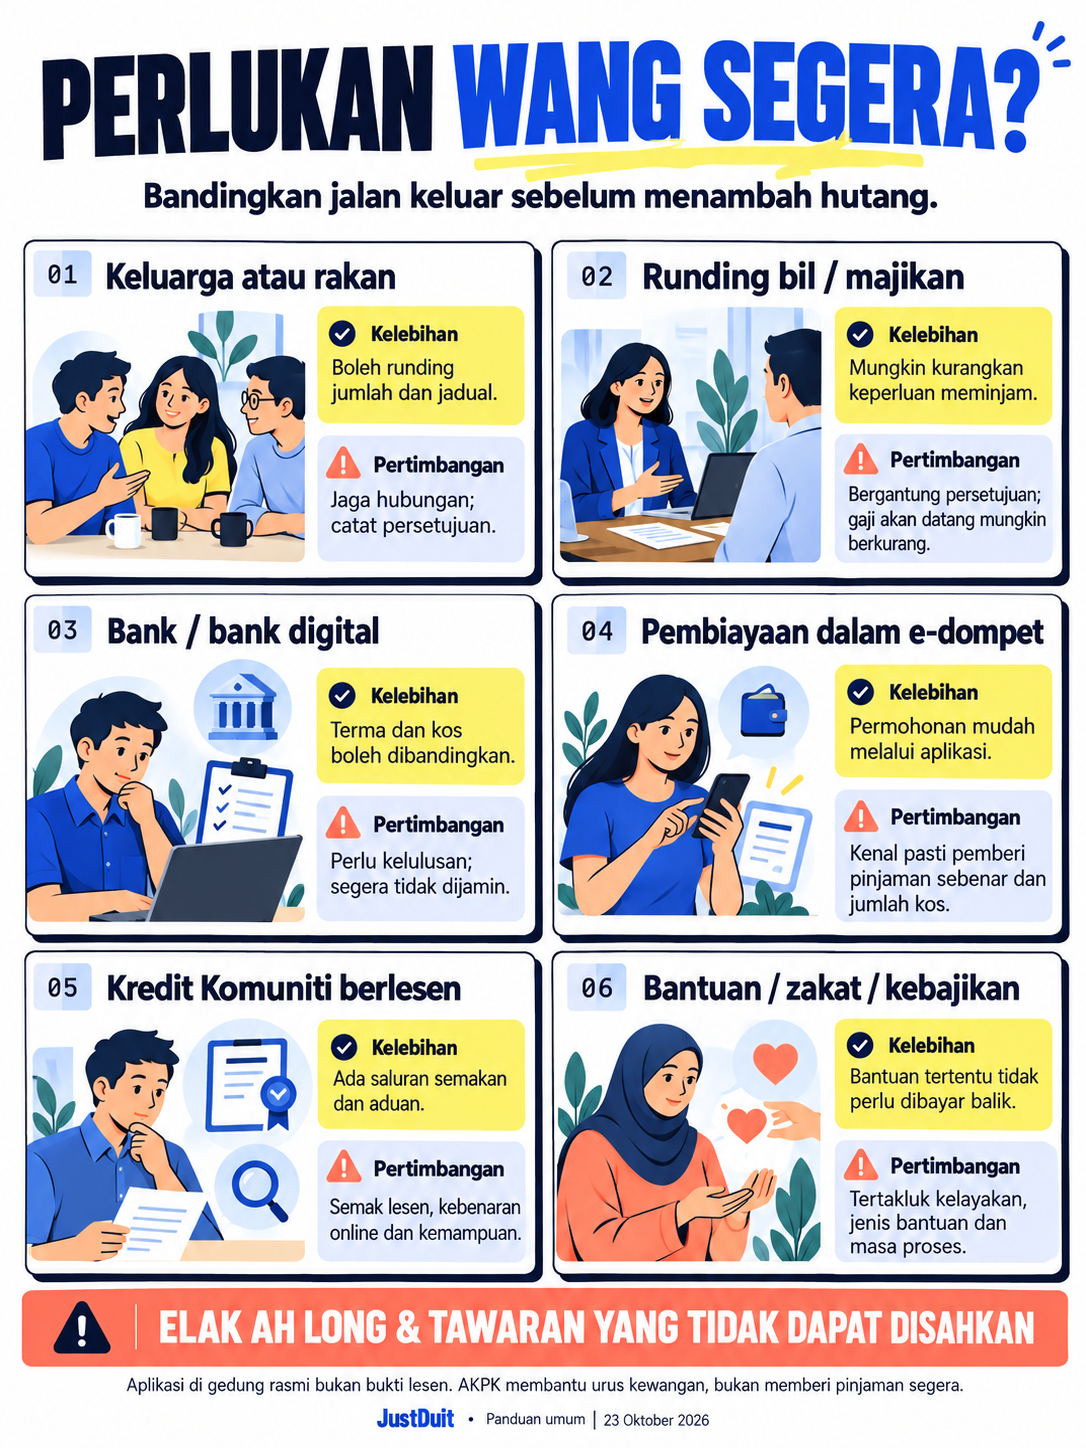
01Keluarga
atau rakan
KelebihanBoleh bincang jumlah, masa dan cara pembayaran.
PertimbanganJaga hubungan. Catat sama ada bantuan itu hadiah atau pinjaman; beri ruang untuk mereka menolak.
PANDUAN KEWANGAN • MALAYSIA
Terasa terdesak.
Adakah perlu meminjam sekarang?
Perlukan wang segera? Semak apa yang mesti dibayar hari ini, apa yang boleh dirunding dan berapa jumlah yang sebenarnya diperlukan. Ambil masa untuk menyemak tawaran walaupun anda sedang terdesak.
Wang dalam tangan
“RM300 sebulan”
mungkin faedah sahaja.
Andaian 10% sebulan; potongan tidak dipulangkan.
Bukan kadar standard. Belum termasuk caj lewat.
PermohonanBorang boleh diakses bila-bila masa.
KelulusanMasih tertakluk penilaian dan dokumen.
Wang diterimaBergantung saluran serta proses pengeluaran.
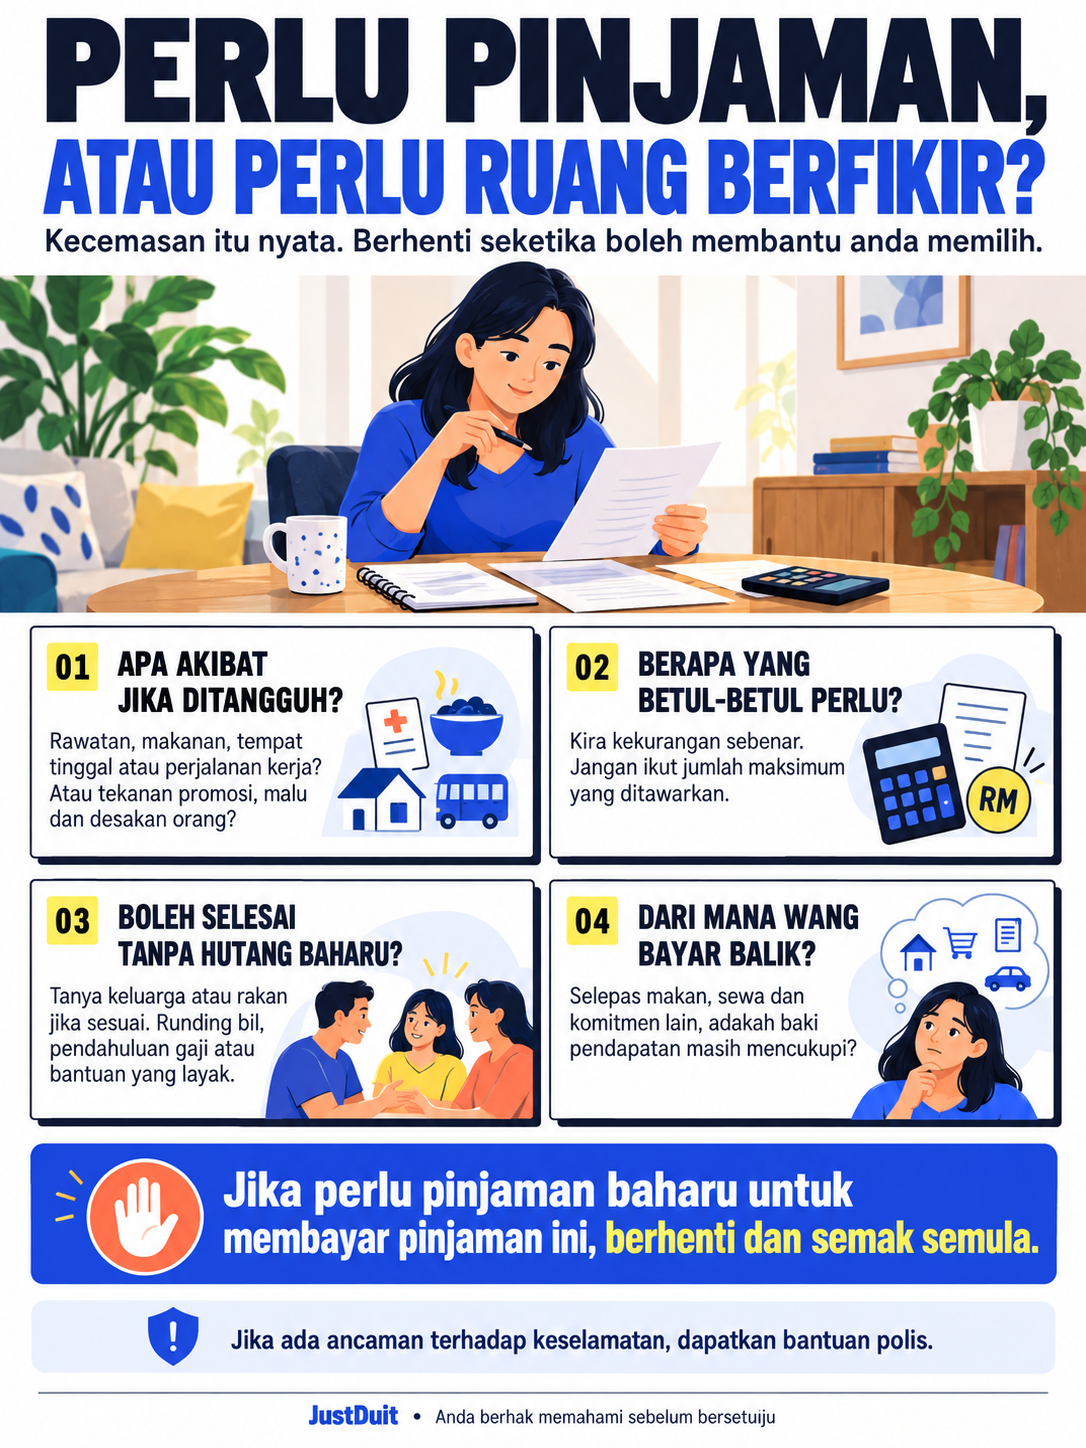
01 / AMBIL SEDIKIT RUANG
Ada kecemasan sebenar: rawatan, makanan, tempat tinggal atau kenderaan untuk bekerja. Ada juga tekanan daripada rasa takut, malu atau desakan orang lain. Perasaan itu nyata, tetapi belum tentu pinjaman serta-merta ialah jalan yang diperlukan.
Catat apa yang akan berlaku jika tidak dibayar hari ini, esok atau selepas rundingan. Sahkan tarikh akhir terus dengan pihak yang perlu dibayar. Jika penangguhan mengancam kesihatan atau keselamatan, dapatkan bantuan segera; jika masih ada ruang, gunakan masa itu untuk menilai pilihan.
Kira kekurangan sebenar selepas mengambil kira wang yang tersedia. Jumlah maksimum yang ditawarkan bukan ukuran keperluan anda.
Jika sesuai dan selamat, tanya keluarga atau rakan. Cuba runding bil, pendahuluan gaji dengan majikan atau semak bantuan yang layak. Catat persetujuan dan kesannya terhadap bulan hadapan.
Selepas makanan, sewa, perjalanan kerja dan komitmen hutang, adakah pendapatan masih cukup? Jika perlu pinjaman lain untuk membayar pinjaman ini, berhenti dan semak semula. Gunakan kalkulator kemampuan untuk melihat baki selepas ansuran dan belanja asas.
03 / KIRA SEBELUM PERCAYA
Jangan pinjam daripada ah long. Walau sekali.
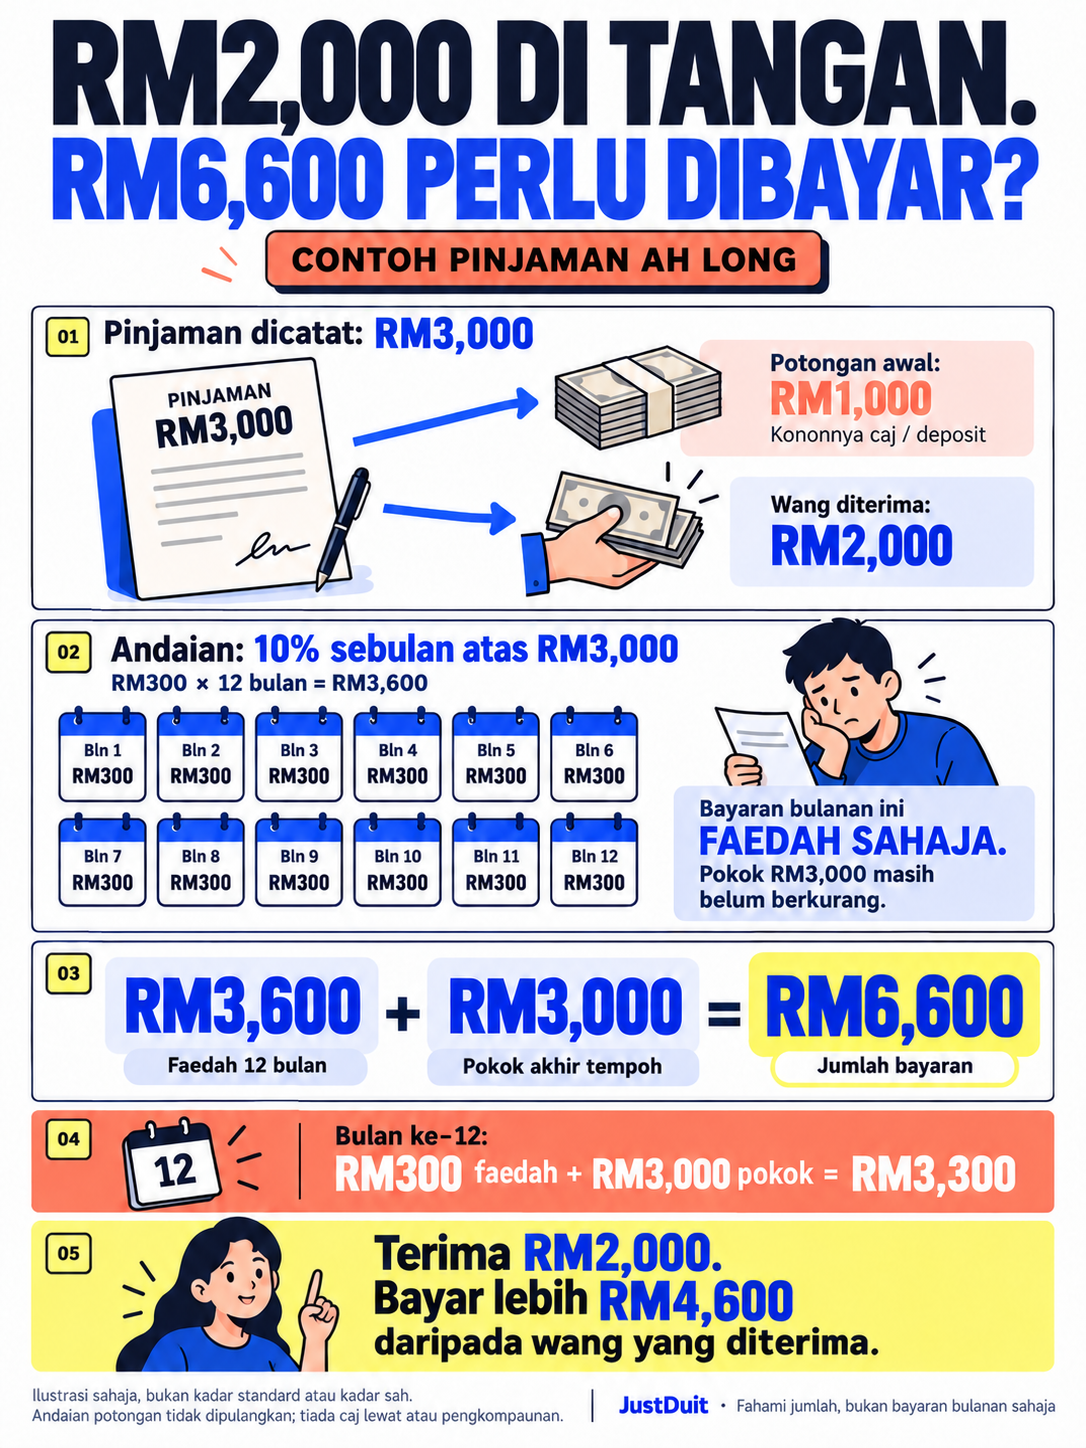
Ketika terdesak, tawaran ah long boleh nampak seperti jalan keluar. Namun, wang yang diterima mungkin jauh lebih sedikit daripada hutang yang perlu dibayar. Contoh pengiraan pinjaman ah long di bawah menunjukkan bagaimana perangkap ini boleh bermula.
Dalam contoh ini, pinjaman dicatat sebagai RM3,000 tetapi RM1,000 dipotong awal. Anda menerima RM2,000 sahaja. Bayaran RM300 sebulan ialah faedah sahaja; pokok RM3,000 masih perlu dibayar pada akhir tempoh.
Anda membayar RM4,600 lebih daripada wang yang diterima.
Potongan awal sudah diambil kira melalui wang bersih yang lebih rendah; ia tidak ditambah sekali lagi kepada jumlah pembayaran. Fikirkan kesan bayaran bulanan dan bayaran akhir terhadap belanja asas anda.
Ada tawaran bertulis? Gunakan alat perbandingan tawaran untuk melihat wang bersih, fi dan jumlah bayaran balik.
04 / SEMAK SEBELUM KONGSI
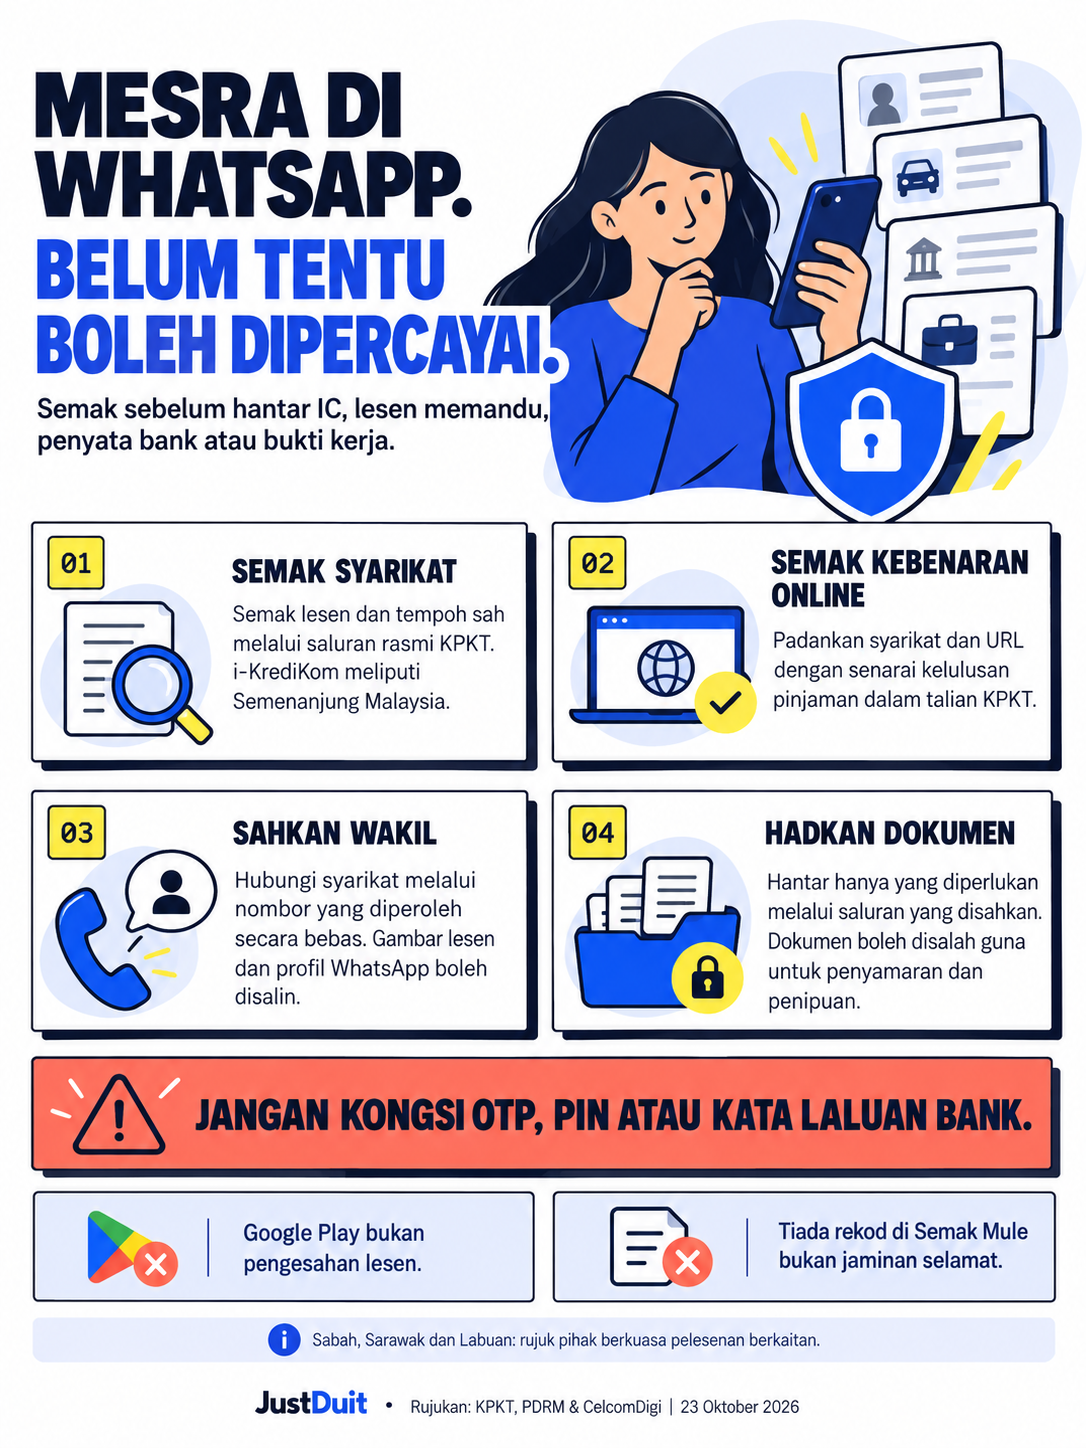
Permintaan dokumen boleh menjadi sebahagian daripada penilaian yang sah. Tetapi suara yang meyakinkan, gambar lesen dan profil profesional belum mengesahkan penerimanya. Ikuti langkah menyemak syarikat dan wakil sebelum berkongsi maklumat.
KREDIT KOMUNITI DI BAWAH KPKT
Tidak semua pemberi pinjam wang berlesen mempunyai kebenaran menjalankan pinjaman dalam talian.
Sahkan syarikat, nombor lesen dan tempoh sah melalui rekod rasmi.
Semak kelulusan KPKT secara berasingan. Padankan nama syarikat serta laman web atau aplikasi dalam senarai rasmi.
KPKT menerangkan bahawa kebenaran online ialah syarat tambahan pada lesen sedia ada, bukannya lesen berasingan. Jika status atau saluran meragukan, sahkan terus dengan KPKT sebelum meneruskan. FAQ rasmi KPKT ↗ · Senarai kelulusan ↗
Jangan risau, kami boleh bantu. Loan boleh lulus.
Hantar IC, lesen memandu, slip gaji dan penyata bank dulu ya.
Cuma kena bayar “processing fee” untuk lepaskan duit.
Jawapan yang boleh digunakan:
“Saya akan hubungi nombor rasmi syarikat untuk sahkan nama wakil dan saluran dokumen. Saya tidak akan membuat bayaran dahulu.”
Tandakan selepas anda membuat semakan sendiri.
Senarai ini membantu anda menyemak; ia bukan pengesahan lesen atau keselamatan.
i-KrediKom meliputi Semenanjung Malaysia. Sabah, Sarawak dan Labuan: rujuk pihak berkuasa pelesenan berkaitan. Rujukan ↗ · Panduan penyamaran & dokumen ↗
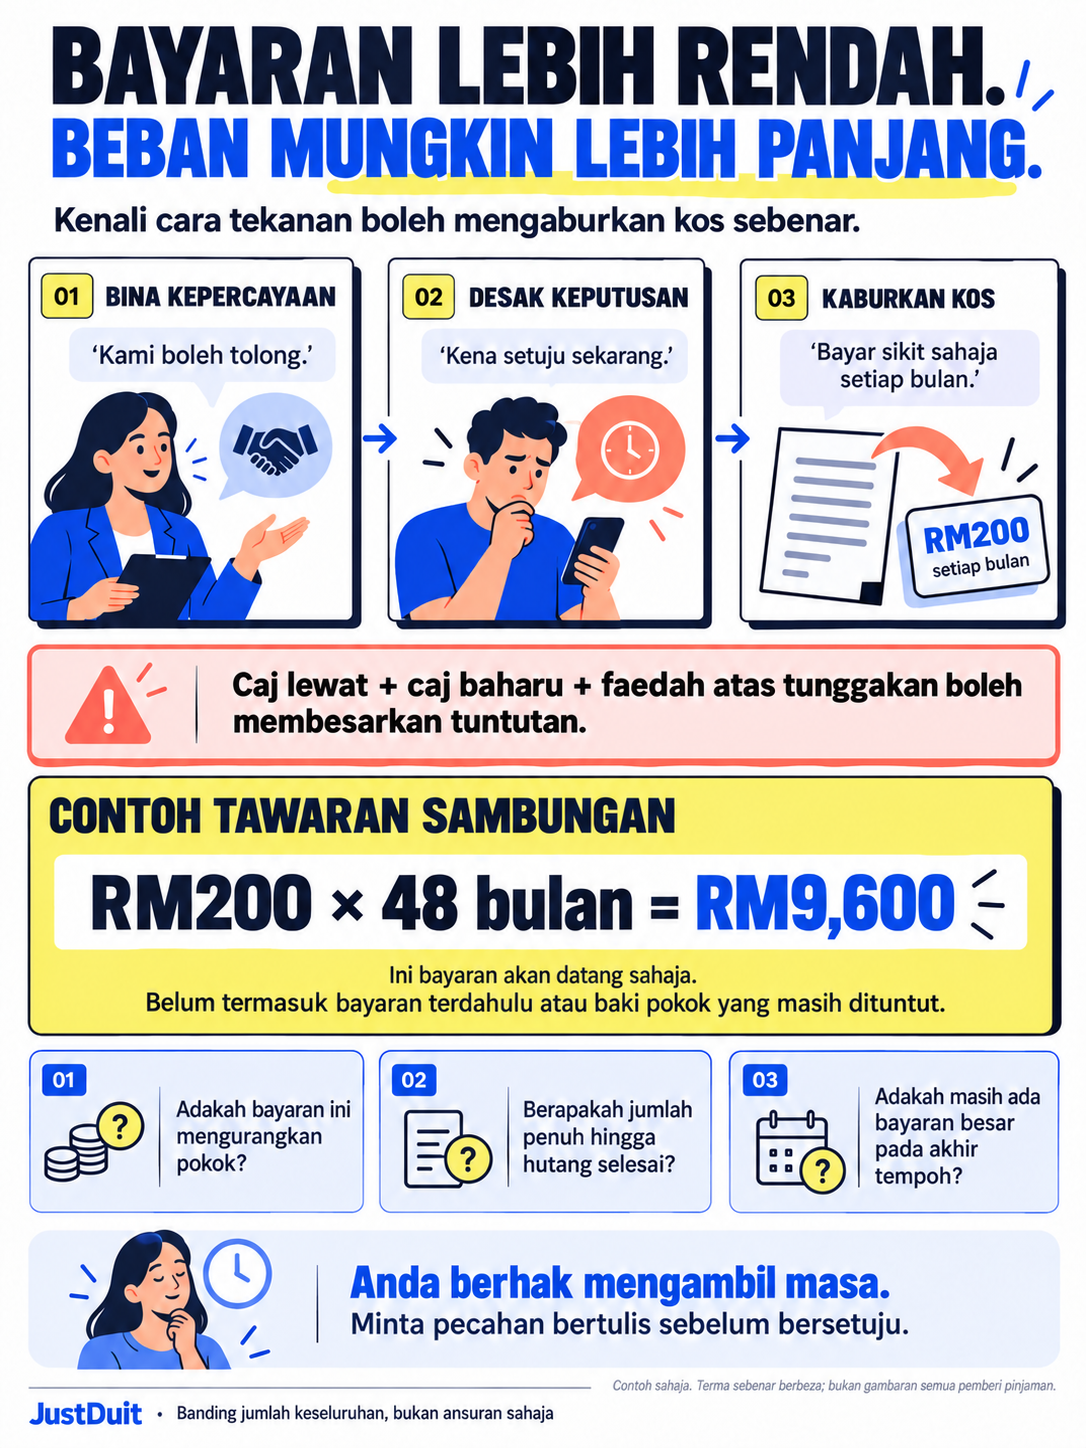
JANGAN LIHAT ANSURAN SAHAJA
Caj lewat, caj baharu dan faedah atas tunggakan boleh membesarkan tuntutan. Jangan anggap setiap angka yang dituntut adalah betul atau sah.
Penjadualan semula yang sah boleh membantu. Nilai jumlah kos, tempoh dan baki pokok sebelum menerima tawaran.
Bayaran akan datang sahaja.
Belum termasuk bayaran terdahulu atau baki pokok yang masih dituntut.
05 / LIHAT CONTOHNYA
Gunakan contoh ini untuk mengira jumlah yang diperlukan, membandingkan wang diterima dengan jumlah bayaran dan menyemak penerima dokumen.
SOALAN YANG WAJAR DITANYA
Jangan biarkan perkara yang belum jelas menjadi hutang yang sudah dipersetujui.
Tidak semestinya. Bezakan waktu permohonan, penilaian dan pengeluaran. Dokumen lengkap, penerimaan tawaran, saluran pemindahan, waktu operasi atau gangguan sistem boleh mempengaruhi masa menerima wang.
Sesetengah produk boleh, selepas syarat dipenuhi. Contohnya, CIMB menyatakan pengeluaran serta-merta e-Zi Tunai melalui akaun CIMB atau TNG eWallet; bank lain menggunakan IBG. Semak tawaran dan saluran semasa. Rujukan CIMB ↗
Jangan menganggap begitu. Dokumen dan pengesahan tambahan mungkin diminta mengikut produk. Sahkan penyedia serta saluran penghantaran dahulu; jangan menyerahkan semua dokumen hanya kerana kelulusan dijanjikan.
Tidak. Bagi Kredit Komuniti di bawah KPKT, kelulusan pinjaman dalam talian perlu disemak berasingan daripada lesen biasa. Gambar lesen atau aplikasi di Google Play tidak membuktikan kelulusan itu. Sahkan juga bahawa wakil yang menghubungi anda benar-benar mewakili syarikat tersebut. Lihat dua semakan ↗
Padankan lesen dengan rekod rasmi, kemudian sahkan wakil melalui nombor syarikat yang anda peroleh melalui sumber rasmi yang anda cari sendiri. Lesen syarikat sebenar boleh disalin oleh penyamar.
Nama caj sahaja tidak menentukan kesahihannya. Semak asas caj, terma bertulis dan penerima. Permintaan bayaran untuk “melepaskan” pinjaman daripada pihak yang tidak dapat disahkan ialah tanda amaran. Jangan terus membayar fi tambahan kerana sudah terlanjur membayar sebelumnya. Peringatan PDRM ↗
Minta jumlah wang bersih, semua potongan, bahagian bayaran yang mengurangkan pokok, baki selepas setiap bayaran, jumlah keseluruhan dan bayaran akhir. Semak juga caj lewat serta syarat penyelesaian awal dan sambungan.
06 / ANDA MASIH ADA LANGKAH SETERUSNYA
Simpan mesej, iklan, nombor telefon, resit dan tawaran. Hentikan perkongsian lanjut dengan pihak yang belum disahkan.
Hubungi bank melalui saluran rasmi dengan segera. Laporkan penipuan kewangan kepada NSRC.
Hubungi NSRC 997 ↗Utamakan keselamatan dan dapatkan bantuan polis. Aduan terhadap PPW berlesen boleh dihantar kepada KPKT.
SISPAA KPKT ↗Dapatkan khidmat nasihat kewangan terus daripada AKPK. Elakkan membayar orang tengah.
Hubungi AKPK ↗Tindakan selepas penipuan: Panduan keselamatan BSN ↗
RUJUKAN RASMI
Semakan: 23 Oktober 2026. Contoh kos ialah ilustrasi; bukan sebut harga, kadar standard atau jaminan kelulusan. Angka kalkulator tidak dihantar kepada JustDuit.