Pinjaman Peribadi untuk Pekerja Swasta di Malaysia
Jika anda bekerja di sektor swasta, gaji minimum bukan satu-satunya syarat yang perlu diperiksa sebelum memohon pinjaman peribadi. Tempoh bekerja, status tetap atau kontrak, jenis majikan dan komitmen bulanan juga boleh menentukan pilihan yang tersedia untuk anda. Panduan ini membantu anda membandingkan pilihan tersebut, memahami kos sebenar pinjaman dan menilai sama ada ansurannya sesuai dengan kemampuan anda. Untuk gambaran umum tentang produk dan bayaran balik, baca panduan pinjaman peribadi.
Maklumat produk dalam panduan ini disemak pada 23 Oktober 2026 berdasarkan laman rasmi, Helaian Pendedahan Produk (PDS) dan dokumen rasmi penyedia. Kadar dan syarat boleh berubah, jadi semak tawaran terkini melalui saluran rasmi sebelum memohon.
Pilihan pinjaman peribadi untuk pekerja swasta
Jadual di bawah memaparkan beberapa contoh pinjaman peribadi yang boleh dipertimbangkan oleh pekerja swasta. Ada produk umum yang menerima pekerja bergaji daripada pelbagai sektor, dan ada juga produk yang menetapkan syarat khas berdasarkan status pekerjaan, kategori majikan atau kaedah pembayaran balik.
Senarai ini tidak menyeluruh. Produk yang dipaparkan hanyalah contoh berdasarkan maklumat awam yang tersedia ketika semakan dibuat; bank dan penyedia lain mungkin menawarkan pilihan tambahan. Gunakan jadual ini sebagai panduan awal. Pendapatan minimum hanyalah satu daripada syarat asas. Memenuhinya tidak menjamin kelulusan atau jumlah pinjaman yang akan ditawarkan.
| Produk | Pendapatan minimum menurut laman rasmi | Syarat pekerjaan penting | Jumlah pinjaman dan tempoh |
|---|---|---|---|
| CIMB e-Zi Tunai | RM1,400 kasar/bulan | Pengguna TNG eWallet; sekurang-kurangnya tiga bulan bekerja. Senarai dokumen bagi pekerja bergaji meminta rekod KWSP untuk dua tahun dengan sekurang-kurangnya 13 bulan caruman | RM100–RM100,000; 1 minggu–7 tahun, dengan had tertinggi untuk segmen terpilih |
| AEON Credit i-Cash Personal Financing-i | RM1,500 kasar/bulan | Penyedia bukan bank; tiada tempoh kerja minimum dinyatakan. Umur minimum berbeza bagi pelanggan baharu dan sedia ada | RM1,000–RM100,000; 6–84 bulan |
| CIMB Cash Plus | RM2,000 kasar/bulan | Lebih 6 bulan bekerja berturut-turut | RM2,000–RM100,000; 2–7 tahun, tertakluk saluran dan tawaran |
| Hong Leong Personal Loan | RM2,000 kasar/bulan (RM24,000/tahun) | Tiada tempoh kerja minimum atau syarat berasingan untuk pekerja tetap dan kontrak dinyatakan pada laman produk | RM5,000–RM250,000; 2–5 tahun |
| Bank Rakyat Personal Financing-i Private Sector | RM2,000 kasar/bulan bagi pekerja tetap; RM8,000 bagi kontrak | Majikan mesti dalam kategori yang diterima; kaedah pembayaran balik dan klasifikasi majikan mempengaruhi had serta kadar | Sehingga RM400,000; sehingga 10 tahun |
| BSN MyRinggit Eksekutif-1 | RM3,000 kasar/bulan bagi pekerja tetap; RM10,000 bagi kontrak | Sekurang-kurangnya setahun pengalaman; hanya majikan atau profesion tertentu; perlu mempunyai Akaun BSN GIRO/i | Had berdasarkan gandaan gaji, maksimum RM200,000; 2–10 tahun |
| Maybank Personal Loan / Financing-i | RM3,500 kasar/bulan | Tiada tempoh kerja minimum atau syarat berasingan untuk pekerja tetap dan kontrak dinyatakan pada laman produk semasa | RM5,000–RM100,000; 2–6 tahun |
Jumlah maksimum yang diiklankan bukan ukuran kemampuan anda. Bank Rakyat, misalnya, menetapkan had pembiayaan berdasarkan gaji dan kaedah pembayaran balik. BSN pula mengehadkan jumlah kepada lima, tujuh atau sepuluh kali gaji mengikut julat pendapatan, sehingga RM200,000. Jumlah yang diluluskan tetap bergantung pada penilaian pemberi pinjaman.
Cari pilihan yang sepadan dengan gaji dan jumlah pinjaman
Masukkan gaji kasar bulanan, jumlah pinjaman yang diperlukan dan status pekerjaan anda. Penapis ini hanya membandingkan maklumat tersebut dengan syarat asas yang dinyatakan pada laman rasmi. Bank atau penyedia pembiayaan masih akan menilai umur, tempoh bekerja, kategori majikan, komitmen hutang, rekod kredit dan dokumen anda.
Senarai ini tidak menyeluruh. Hasil ini hanya padanan awal berdasarkan maklumat yang anda masukkan. Ia bukan pengesahan kelayakan atau jaminan kelulusan.
| Penyedia dan produk | Padanan awal | Syarat asas yang dipadankan | Butiran utama |
|---|
Tiada produk dalam contoh ini yang sepadan dengan maklumat yang dimasukkan. Semak semula angka anda atau cari pilihan lain melalui saluran rasmi.
Syarat kelayakan yang perlu disemak
Mulakan dengan status pekerjaan. Bank Rakyat menetapkan gaji minimum RM2,000 bagi pekerja tetap tetapi RM8,000 bagi pekerja kontrak. BSN pula menetapkan RM3,000 bagi pekerja tetap dan RM10,000 bagi kontrak. Produk lain tidak semestinya menyatakan ambang berasingan, namun status kontrak, baki tempoh kontrak dan kestabilan pendapatan masih boleh dinilai.
Kemudian semak tempoh bekerja dan dokumen yang diperlukan. CIMB Cash Plus mensyaratkan pemohon telah bekerja lebih enam bulan berturut-turut. CIMB e-Zi Tunai menetapkan tempoh kerja minimum tiga bulan, tetapi senarai dokumen bagi pekerja bergaji meminta penyata KWSP untuk dua tahun dengan sekurang-kurangnya 13 bulan caruman. Jika anda belum mempunyai sejarah caruman tersebut, anda mungkin tidak dapat memenuhi keperluan dokumen walaupun sudah bekerja selama tiga bulan.
Kategori majikan juga boleh mengehadkan pilihan anda. Bank Rakyat menyenaraikan syarikat tersenarai awam, syarikat sendirian berhad, koperasi, firma guaman dan NGO. BSN Eksekutif-1 pula hanya ditawarkan kepada pekerja daripada majikan atau profesion tertentu, antaranya hospital swasta, syarikat telekomunikasi, institusi kewangan berlesen dan syarikat multinasional. Perkataan “swasta” pada nama produk tidak bermaksud semua pekerja sektor swasta diterima.
Semak dua had umur: umur ketika memohon dan umur apabila pinjaman tamat. CIMB Cash Plus menerima permohonan pada umur 21 hingga 58 tahun dan menetapkan umur maksimum 60 pada tarikh matang. Bank Rakyat menetapkan umur 18 hingga 60 pada akhir tempoh. AEON menyatakan julat umur 18 hingga 65, dengan minimum 22 bagi pelanggan baharu, tetapi tidak menyatakan dengan jelas sama ada had 65 digunakan ketika memohon atau ketika tamat pembiayaan. Sahkan perkara itu sebelum memilih tempoh.
Contoh: gaji memenuhi syarat, tetapi rekod belum mencukupi
Farah, pekerja baharuGaji kasar RM2,500
→Syarat awal sepadanGaji dan tempoh kerja minimum bagi satu produk nampak mencukupi.
→Rekod masih pendekDokumen produk itu meminta sejarah KWSP yang lebih panjang.
Farah belum patut menganggap permohonannya pasti ditolak atau pasti lulus. Langkah seterusnya ialah menyemak senarai dokumen rasmi, bertanya sama ada bukti lain diterima dan menunggu rekod mencukupi jika perlu. Syarat pekerjaan dan bukti pendapatan ialah dua semakan berbeza. Gunakan panduan persediaan pinjaman untuk menyusun dokumen sebelum memohon.
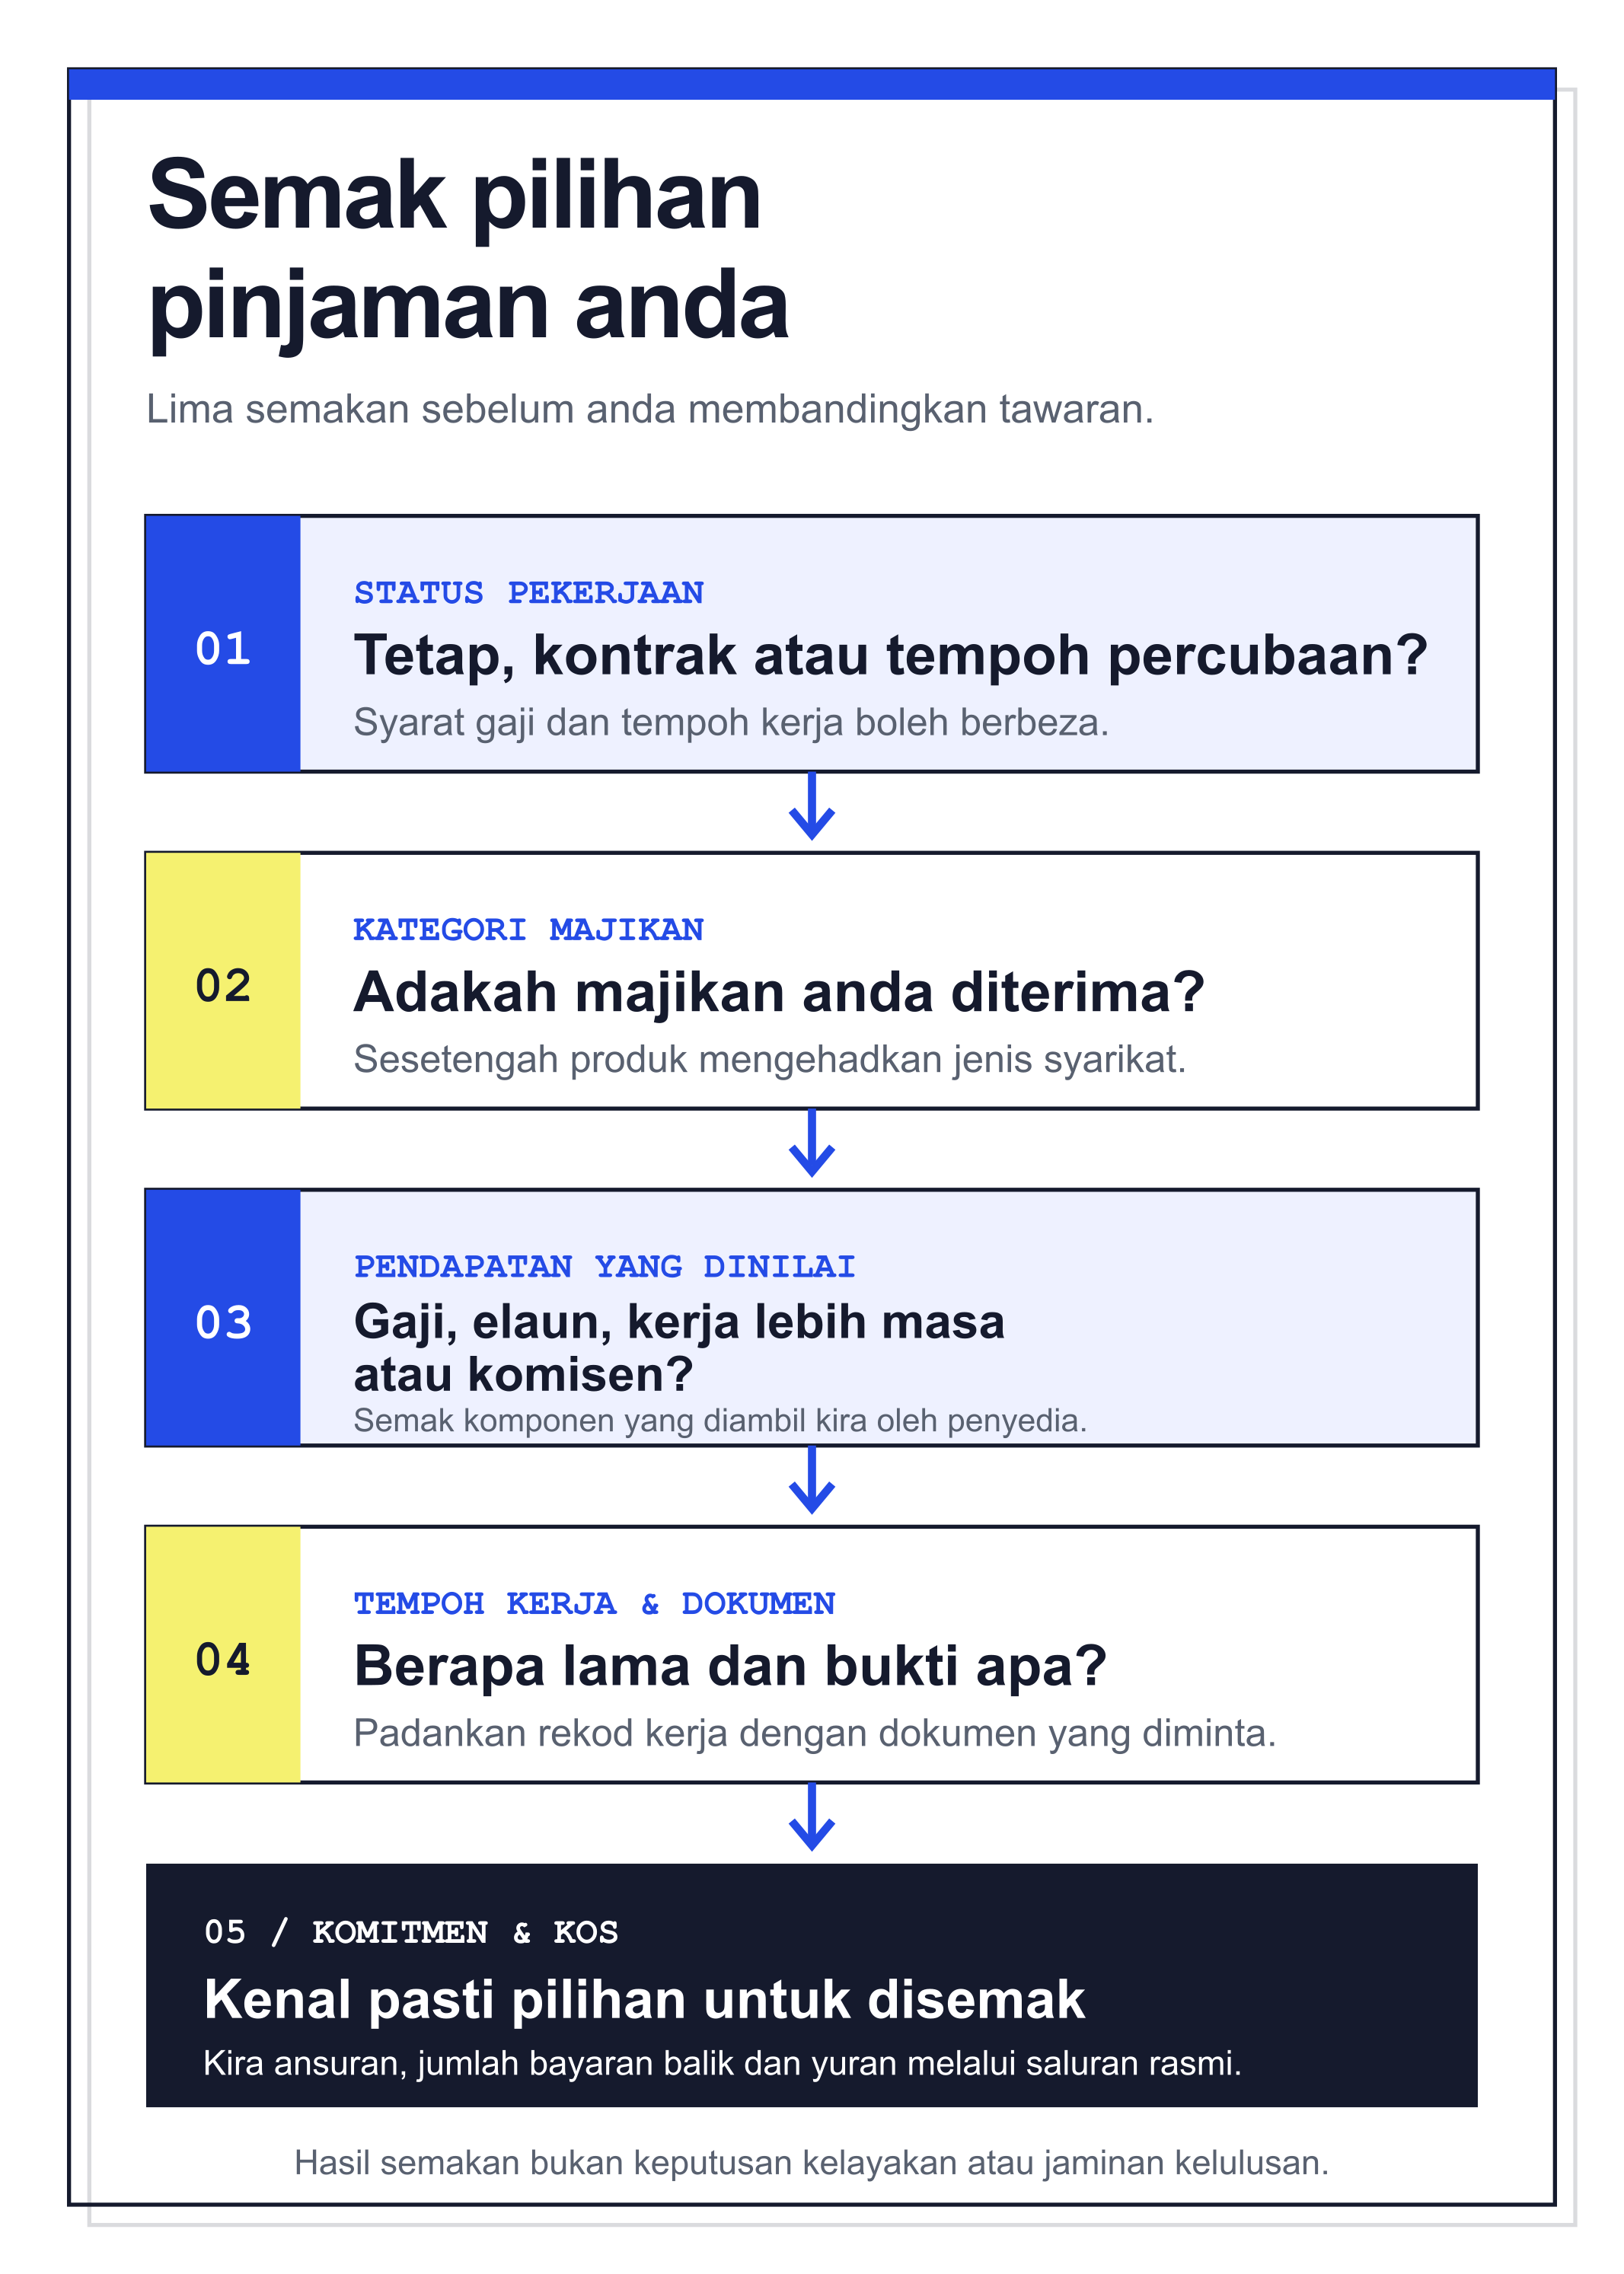
Gunakan lima semakan ini untuk mengenal pasti pilihan yang mungkin sesuai, kemudian sahkan syarat melalui saluran rasmi.
Status kerja dan pendapatan tidak tetap
Bagi pekerja yang masih menjalani tempoh percubaan, baru bertukar kerja atau bekerja secara kontrak, memenuhi syarat gaji minimum sahaja belum mencukupi. Semak tempoh perkhidmatan minimum, baki tempoh kontrak, rekod pendapatan terdahulu dan kategori majikan. Jika maklumat tidak dinyatakan pada laman rasmi, dapatkan pengesahan terus daripada pihak bank atau pemberi pinjaman dan jangan bergantung pada dakwaan ejen.
Pendapatan tidak tetap dinilai secara berbeza mengikut produk. Halaman kelayakan CIMB e-Zi Tunai menyatakan bahawa pendapatan kasar boleh merangkumi kerja lebih masa dan elaun, tetapi nota dokumennya menyatakan bahawa hanya pendapatan tetap diiktiraf dan produk itu tidak ditawarkan kepada penerima komisen sepenuh masa. AEON pula meminta dokumen yang berbeza bagi pendapatan tetap, pendapatan tidak tetap tanpa komisen dan pendapatan komisen. Hong Leong turut membezakan dokumen mengikut jenis pendapatan dan majikan. Jika sebahagian besar pendapatan anda datang daripada komisen, kerja lebih masa atau elaun, tanya komponen yang diambil kira serta tempoh purata pendapatan yang digunakan.
Contoh pendapatan berubah: gaji asas Amir ialah RM2,200. Komisen bagi tiga bulan ialah RM1,800, RM600 dan RM0, jadi pendapatan kasarnya ialah RM4,000, RM2,800 dan RM2,200. Untuk permohonan, Amir perlu menunjukkan tempoh rekod yang diminta dan bertanya sama ada komisen purata akan diterima. Untuk bajet sendiri, dia patut menyemak sama ada ansuran masih mampu dibayar pada bulan RM2,200 selepas potongan wajib dan belanja asas — bukan merancang berdasarkan bulan RM4,000 sahaja.
Kadar faedah, ansuran dan jumlah bayaran balik
Kadar rata mengira faedah berdasarkan jumlah pinjaman asal sepanjang tempoh. Kadar atas baki berkurang pula mengira faedah berdasarkan baki pinjaman semasa. Oleh itu, dua pinjaman dengan peratus kadar yang sama boleh mempunyai kos sebenar yang berbeza. Kadar faedah atau keuntungan efektif memberi gambaran lebih jelas tentang kos tahunan berdasarkan cara pinjaman itu dikira.
Ringkasnya: 8% kadar rata tidak sama dengan 8% kadar efektif. Jangan bandingkan angka peratus sahaja. Bandingkan kadar efektif, wang bersih yang diterima dan jumlah penuh yang dibayar untuk jumlah pinjaman serta tempoh yang sama. Lihat contoh perbandingan tawaran.
Kadar tetap dan kadar terapung pula menerangkan sama ada kadar boleh berubah sepanjang tempoh pinjaman. Kadar tetap kekal mengikut syarat yang dipersetujui, manakala kadar terapung berubah bersama kadar rujukan yang dinyatakan. Produk sektor swasta Bank Rakyat dan pilihan kadar terapung BSN terikat pada Kadar Asas Standard (KAS/SBR), jadi kadar semasa boleh berubah apabila kadar rujukan berubah.
Menurut Dasar Pembiayaan Peribadi BNM, penyedia yang tertakluk kepada dasar itu tidak lagi boleh menawarkan pembiayaan peribadi menggunakan kaedah kadar rata atau Rule of 78 mulai 1 Januari 2027. Dasar itu juga mewajibkan pendedahan kadar efektif. Kadar dalam artikel ini ialah kadar yang dipaparkan pada tarikh semakan dan perlu disemak semula selepas peraturan baharu berkuat kuasa.
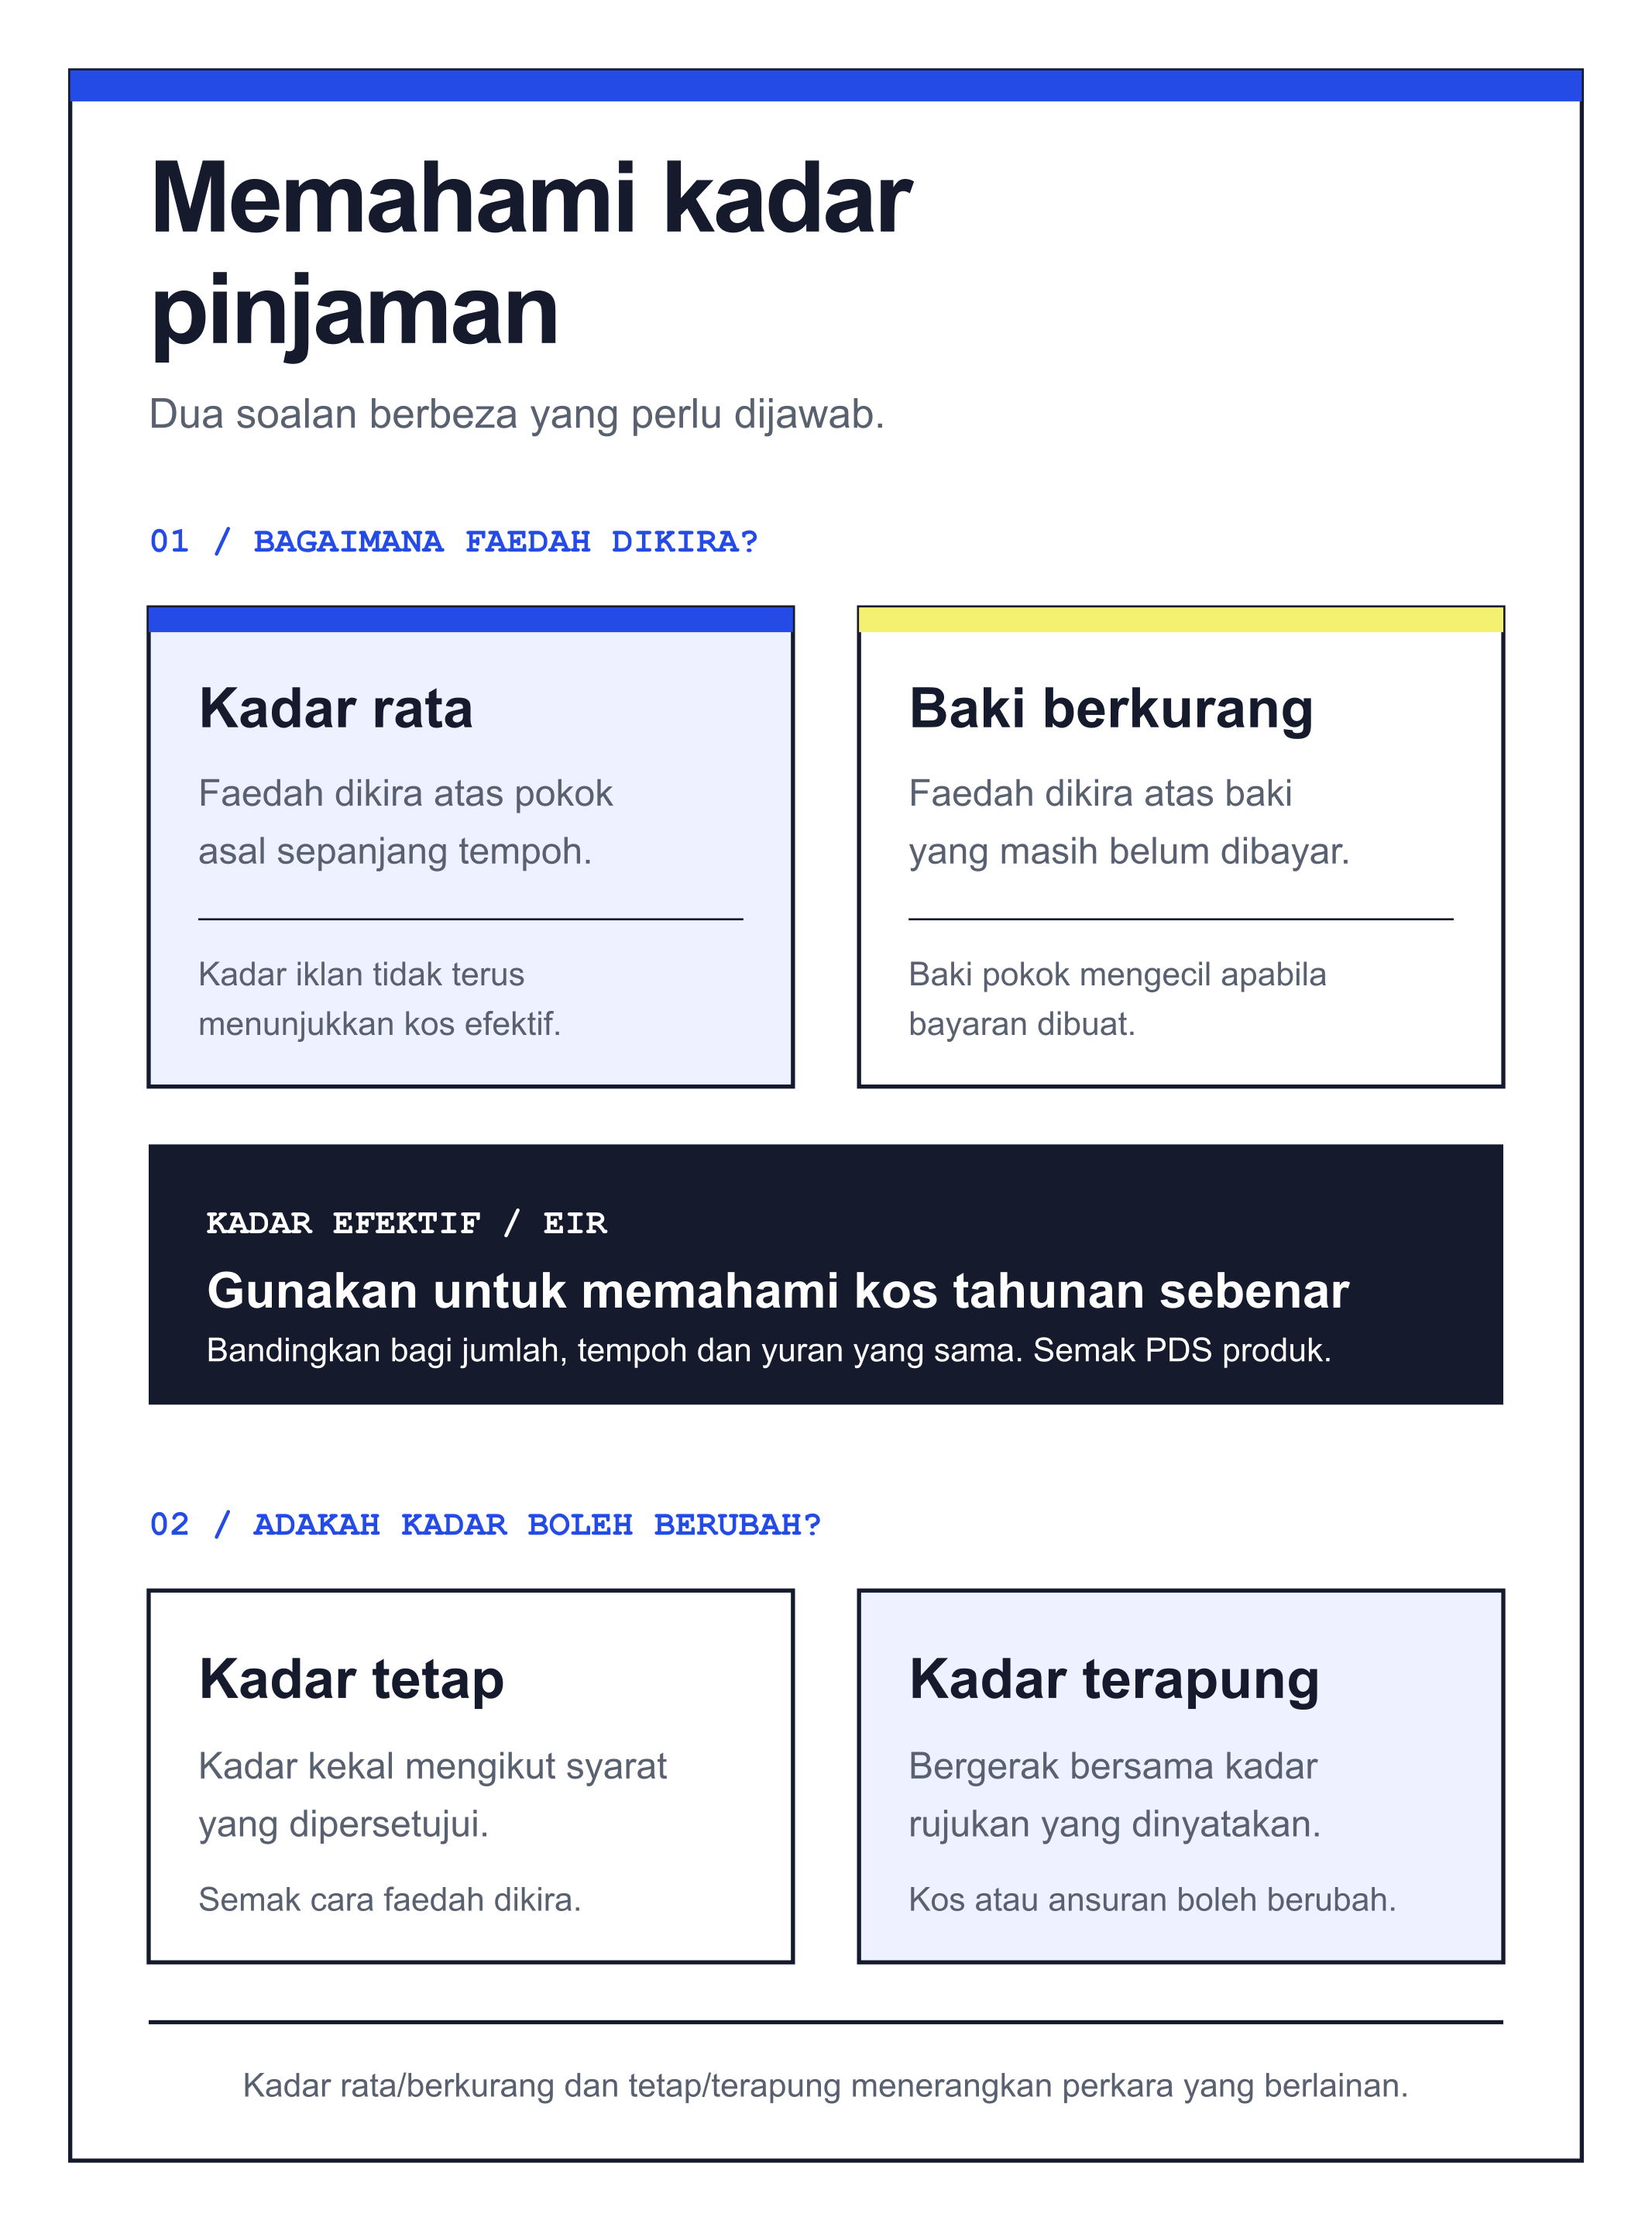
Empat istilah ini menerangkan aspek kos yang berbeza. Bandingkan kadar efektif dan jumlah bayaran balik untuk jumlah pinjaman serta tempoh yang sama.
Jangan menilai produk berdasarkan kadar terendah yang dipaparkan kerana kadar itu selalunya disertakan syarat khusus. CIMB Cash Plus memaparkan kadar tetap 4.38% hingga 19.88% setahun, bersamaan kadar efektif 8.08% hingga 31.42% bagi jadual lima tahun yang dipaparkan. Kadar 4.38% hanya untuk pelanggan CIMB Preferred, manakala 5.88% hanya untuk pelanggan CIMB@Work terpilih. CIMB e-Zi Tunai menetapkan kadar mengikut profil risiko pemohon daripada 6.88% hingga 24% berdasarkan kadar rata, dengan kadar efektif sehingga 41.70% mengikut tempoh.
Maybank menyatakan kadar tetap 8%, 7% atau 6.5% mengikut jumlah yang diluluskan, dengan julat efektif masing-masing 13.91%–14.68%, 12.33%–12.91% dan 11.53%–12.02%. Kadar standard Hong Leong ialah 8.50% secara rata apabila wang pinjaman dikreditkan ke akaun HLB/HLISB dan 10.50% apabila dikreditkan ke akaun bank lain, dengan julat efektif 15.99%–16.71% dan 19.61%–20.76%.
AEON i-Cash menyatakan kadar keuntungan tetap 0.66% hingga 1.60% sebulan, bersamaan 7.92% hingga 19.2% secara rata setahun. Julat efektif yang dinyatakan ialah kira-kira 13.57% hingga 33.73%, bergantung pada kadar dan tempoh. Bank Rakyat dan BSN menggunakan struktur kadar yang berbeza: margin kadar terapung, kaedah pembayaran balik, klasifikasi majikan dan pilihan takaful atau insurans boleh mengubah kadar. Bandingkan tawaran sebenar, bukan kadar utama pada halaman produk sahaja.
Tempoh lebih panjang biasanya menurunkan ansuran bulanan, tetapi meningkatkan jumlah kos pinjaman. Sebagai contoh, pinjaman RM20,000 pada kadar rata 8% setahun selama tiga tahun menghasilkan faedah RM4,800 dan ansuran kira-kira RM688.89. Tempoh lima tahun menurunkan ansuran kepada kira-kira RM466.67 tetapi meningkatkan faedah kepada RM8,000.
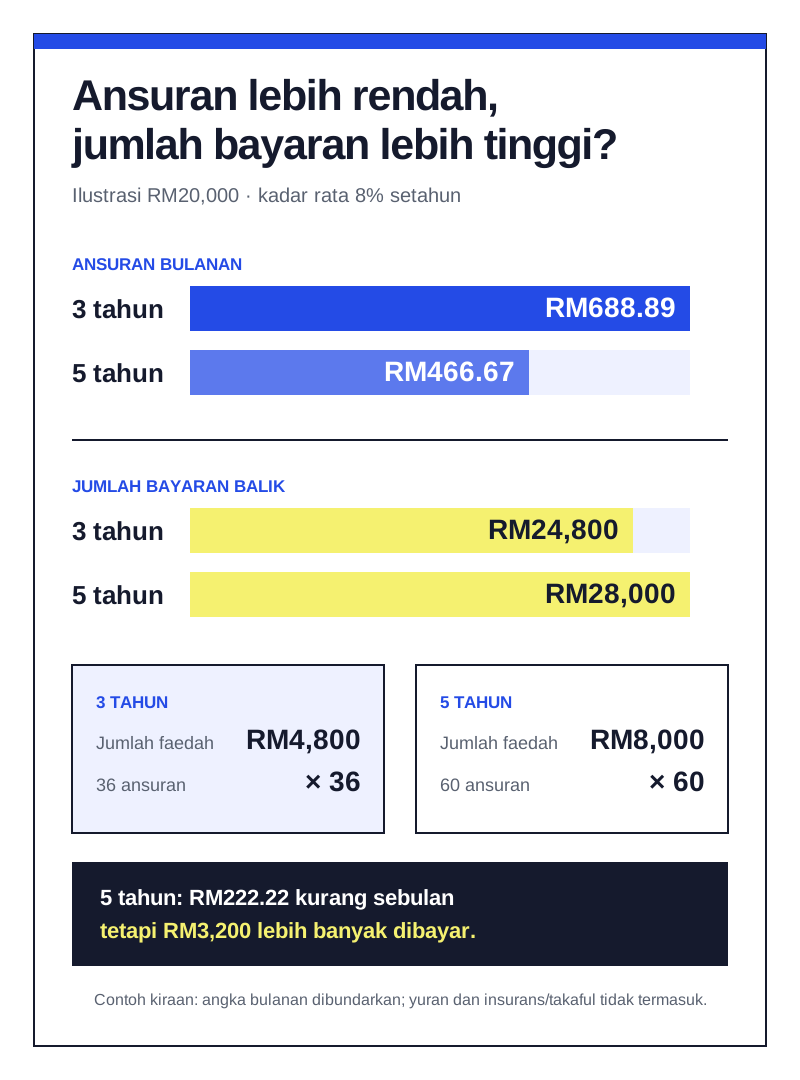
Dalam contoh ini, tempoh lima tahun mengurangkan ansuran bulanan tetapi menambah RM3,200 kepada jumlah bayaran balik. Yuran, premium insurans dan caruman takaful tidak termasuk.
Yuran dan potongan lain turut mempengaruhi jumlah bersih yang anda terima. CIMB dan Hong Leong menolak duti setem daripada jumlah yang disalurkan kepada peminjam; Maybank menyatakan tiada yuran pemprosesan atau duti setem bagi produk yang disemak. Bank Rakyat menyenaraikan yuran Wakalah RM28.30 bersama duti setem. AEON mengenakan yuran pemprosesan 4% bagi pembiayaan sehingga RM10,000 atau 2% bagi jumlah lebih tinggi, sehingga maksimum RM400, tidak termasuk cukai yang berkenaan, di samping duti setem dan yuran Wakalah RM10. Premium insurans atau caruman takaful pilihan juga mungkin ditolak daripada jumlah yang disalurkan. Catat tiga angka secara berasingan: jumlah pinjaman yang diluluskan, jumlah bersih yang diterima dan jumlah bayaran balik.
Syarat penyelesaian awal juga berbeza. CIMB Cash Plus, CIMB e-Zi Tunai, Maybank dan AEON menyatakan tiada yuran penyelesaian awal atau tempoh ikatan bagi produk yang disemak, tertakluk pada prosedur masing-masing. Hong Leong menyatakan tiada yuran jika notis bertulis tiga bulan diberi; caj bersamaan faedah tiga bulan boleh dikenakan jika notis itu tidak diberikan. Produk pembiayaan Islam Bank Rakyat menggunakan rebat atau ibra’ apabila baki diselesaikan lebih awal. Minta penyata penyelesaian awal dan semak tempoh notis, rebat serta jumlah akhir yang perlu dibayar.
Dokumen untuk permohonan
Dokumen asas yang biasanya diminta ialah MyKad, slip gaji terkini, penyata akaun bank yang menerima gaji dan penyata KWSP. Senarai sebenar berbeza mengikut produk. Maybank menerima MyKad bersama salah satu daripada beberapa bukti pendapatan. Bank Rakyat meminta slip gaji tiga bulan, penyata akaun bank yang menerima gaji bagi tiga bulan terkini, penyata KWSP dan sekurang-kurangnya satu dokumen majikan atau cukai. BSN pula menyatakan keperluan surat pengesahan majikan bersama slip gaji, penyata bank dan penyata KWSP.
CIMB Cash Plus menetapkan dokumen berbeza mengikut kategori majikan dan jenis pendapatan. AEON mungkin meminta slip gaji satu bulan bagi pendapatan tetap, tiga bulan bagi pendapatan tidak tetap tanpa komisen, atau penyata komisen enam bulan bagi penerima komisen. Keperluan Hong Leong boleh melibatkan rekod antara satu hingga enam bulan mengikut majikan dan jenis pendapatan. Gunakan senarai semak ini sebagai persediaan awal sahaja kerana syarat sebenar berbeza mengikut produk.
| Dokumen | Mengapa ia diminta | Apa yang perlu anda semak |
|---|---|---|
| Slip gaji atau penyata komisen | Menunjukkan komponen pendapatan dan potongan | Nama, bulan, gaji kasar, potongan dan gaji bersih mestilah jelas |
| Penyata bank akaun gaji | Menunjukkan wang benar-benar masuk dan corak pendapatan | Gunakan penyata lengkap daripada bank; jangan potong bahagian yang mengubah konteks |
| Penyata KWSP | Membantu menunjukkan sejarah caruman dan pekerjaan | Pastikan tempoh yang diminta mencukupi; sejarah pendek tidak sama dengan gaji tidak wujud |
| Surat majikan, kontrak atau rekod cukai | Menjelaskan status kerja, tempoh kontrak atau pendapatan lain | Tanya dokumen mana yang diterima untuk keadaan anda sebelum menghantar |
Dokumen ini bukan sekadar “syarat kertas”. Penyedia menggunakannya untuk memadankan nama, pekerjaan dan aliran pendapatan. Jika angka antara slip gaji dan penyata bank berbeza kerana elaun, tunggakan atau pembayaran tunai, sediakan penjelasan dan dokumen sokongan. Jangan ubah dokumen. Hantar hanya melalui saluran rasmi yang telah disahkan.
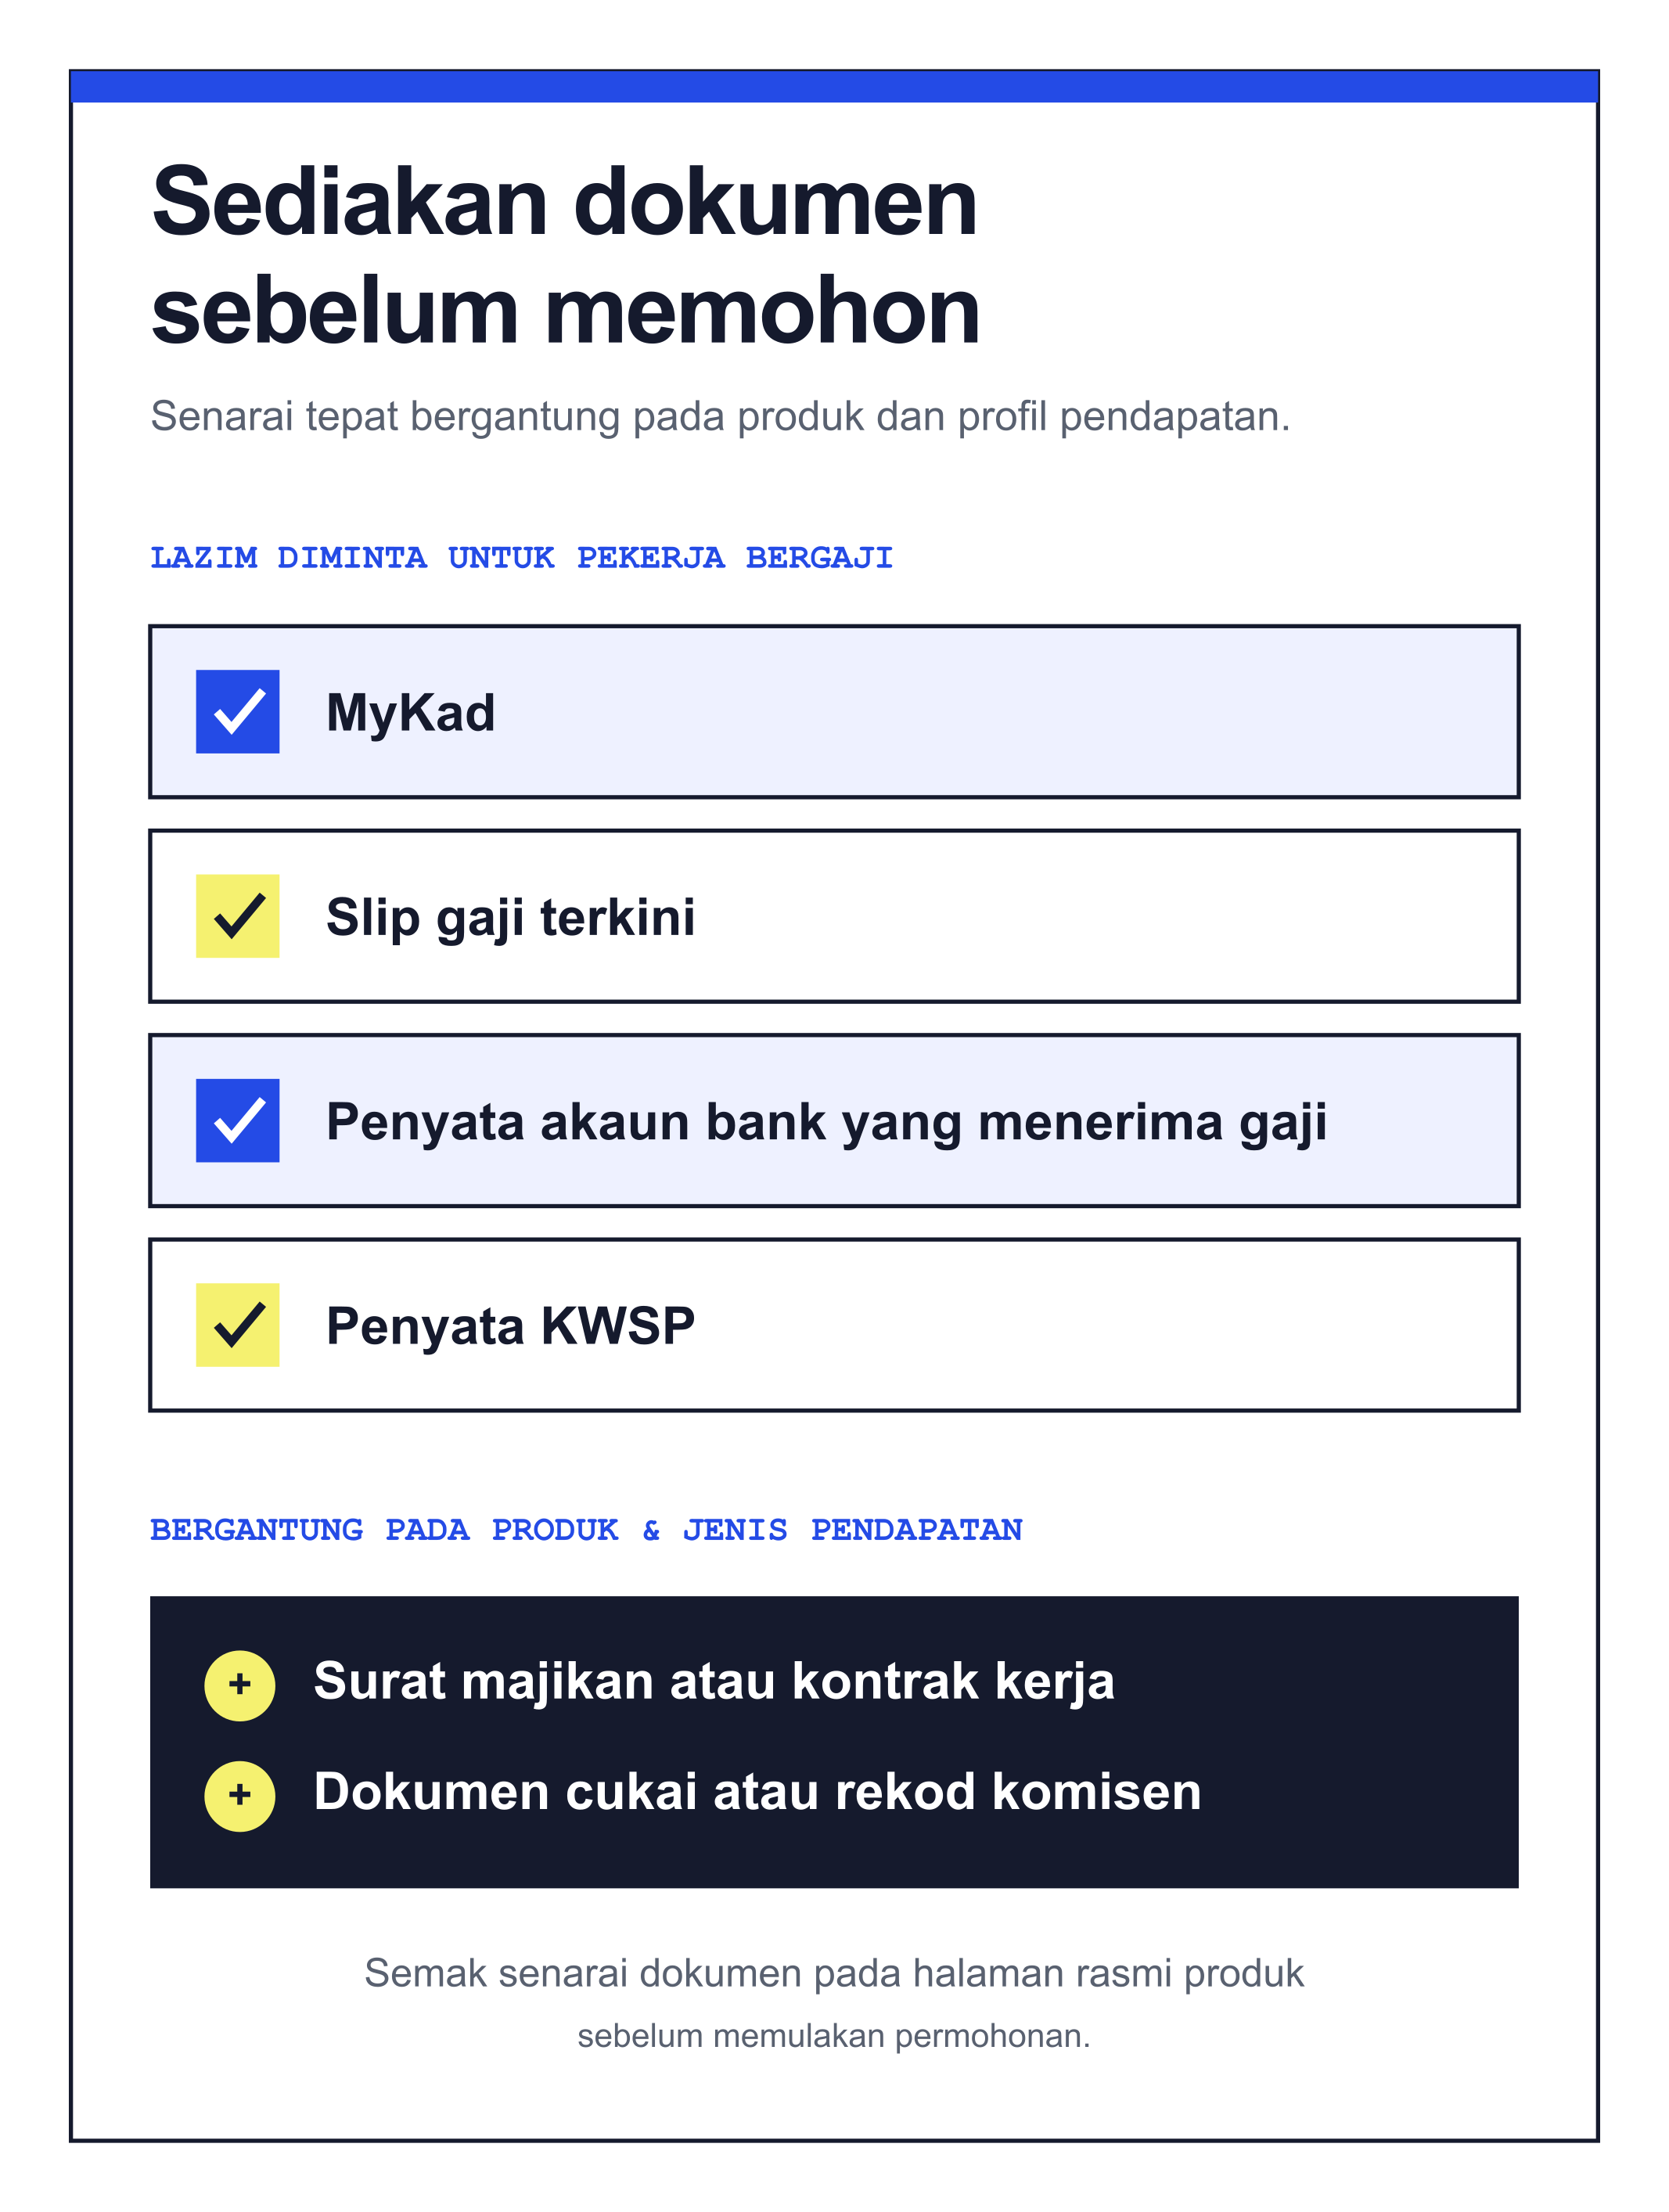
Sediakan dokumen asas terlebih dahulu, kemudian semak sama ada produk pilihan anda memerlukan dokumen tambahan.
Menilai kemampuan bayaran balik
Nisbah khidmat hutang atau DSR membandingkan komitmen hutang bulanan dengan pendapatan bersih bulanan. PIDM menerangkan pendapatan bersih sebagai pendapatan selepas potongan berkanun seperti KWSP, PERKESO dan potongan cukai bulanan. Komitmen boleh merangkumi hutang bank dan bukan bank, termasuk PTPTN serta ansuran dengan penyedia bukan bank. Setiap penyedia mempunyai kaedah penilaian sendiri, jadi DSR ialah alat perancangan dan bukannya ukuran yang menjamin kelulusan. Baca penerangan DSR oleh PIDM.
Sebagai contoh, jika pendapatan bersih anda RM3,000, komitmen hutang semasa RM900 dan ansuran yang dicadangkan RM400, anggaran DSR ialah 43.3%: (RM900 + RM400) ÷ RM3,000 × 100. Baki RM1,700 masih perlu menampung makanan, pengangkutan, tanggungan keluarga dan simpanan kecemasan. Masukkan sewa jika ada, tetapi jangan kira semula ansuran rumah yang sudah termasuk dalam RM900 komitmen hutang.
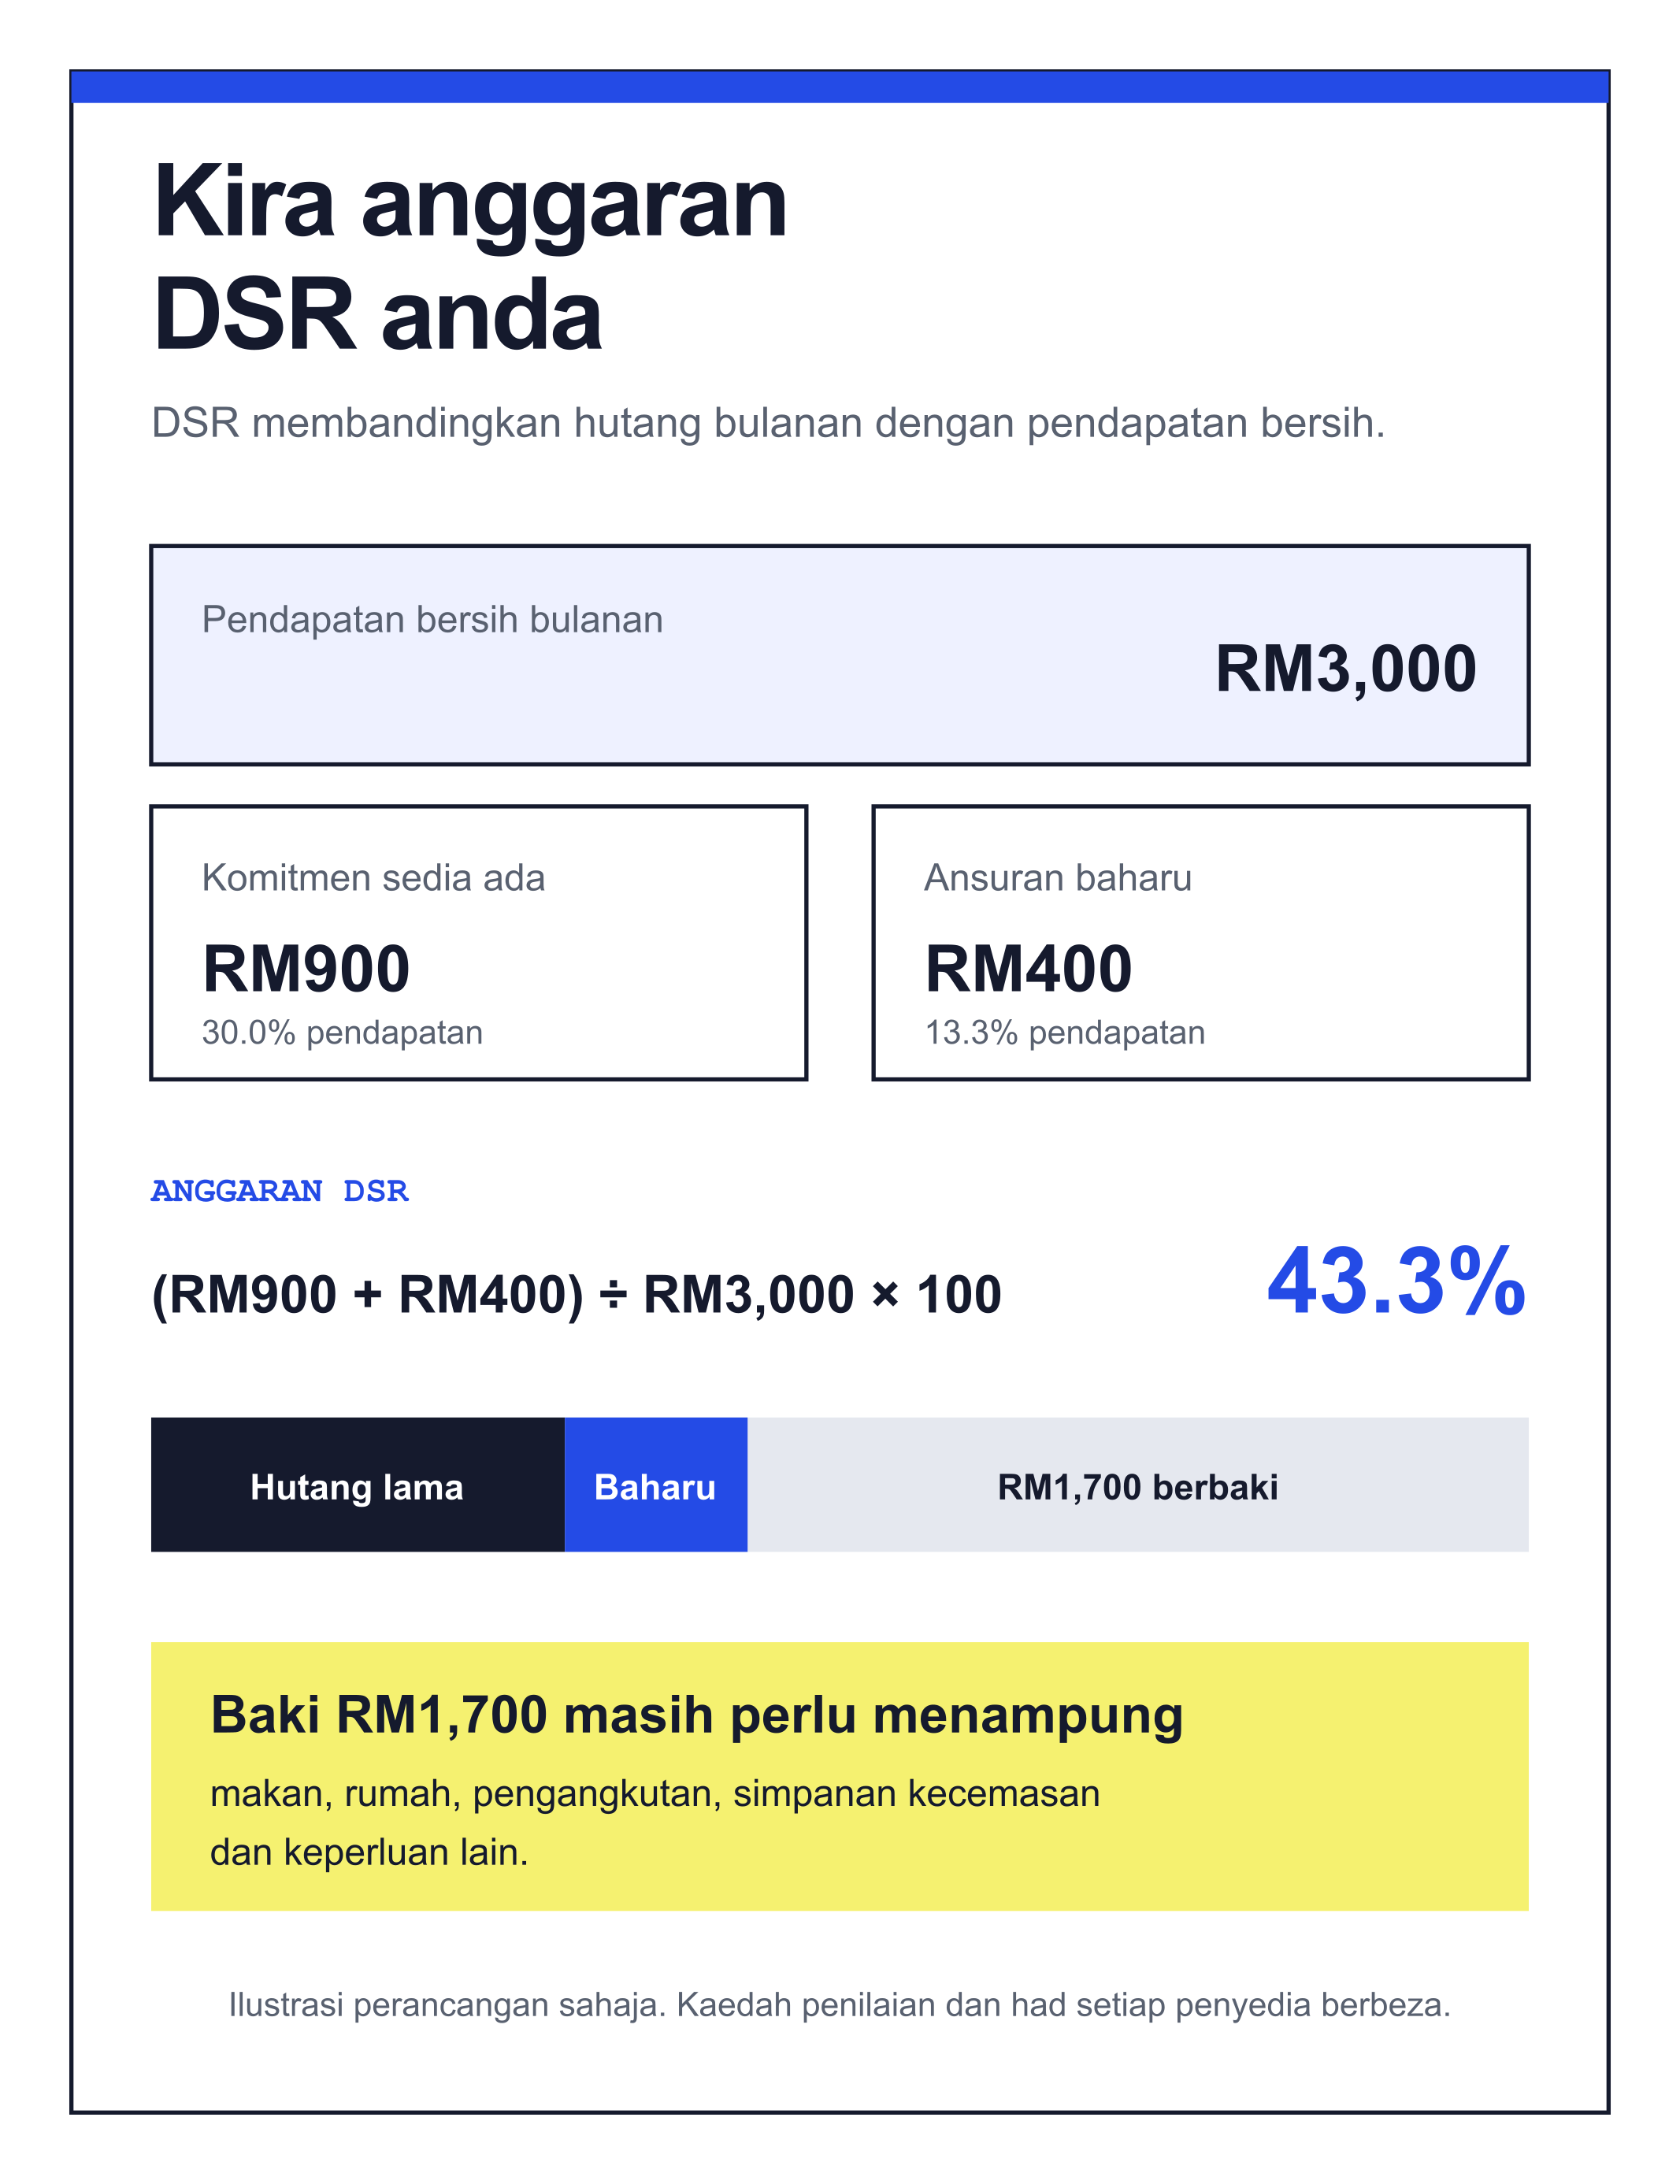
Kelayakan dan kemampuan ialah dua perkara berbeza. Semak baki bulanan untuk memastikan anda masih mempunyai wang yang mencukupi bagi perbelanjaan harian dan kecemasan.
Jika pendapatan anda tidak tetap, kira kemampuan berdasarkan bulan berpendapatan rendah, bukan bulan terbaik. Ambil kira kemungkinan perubahan sewa, perbelanjaan keluarga, pengangkutan dan kadar terapung. Ansuran yang mampu dibayar bulan ini mungkin menjadi beban jika pendapatan atau perbelanjaan berubah sepanjang tempoh pinjaman.
Semakan DSR membantu memahami bahagian pendapatan yang digunakan untuk hutang; ia tidak menunjukkan semua kos hidup. Selepas mengira DSR, semak juga baki tunai sebenar dalam alat kemampuan pinjaman.
Cara memohon dan menilai tawaran
Mula-mula pilih produk yang sepadan dengan pendapatan, status pekerjaan, kategori majikan, umur dan dokumen anda. Mohon hanya melalui laman web, aplikasi, cawangan atau saluran rasmi yang dinyatakan oleh bank atau pemberi pinjaman. Jangan bayar ejen yang identiti atau hubungannya dengan pemberi pinjaman tidak dapat disahkan untuk mendapatkan “jaminan kelulusan”. Bagi institusi di bawah Bank Negara Malaysia, Direktori Peserta Sektor Kewangan boleh digunakan untuk menyemak nama institusi.
Jika seorang wakil menghubungi anda, cari sendiri nombor rasmi bank atau syarikat dan tanya: “Adakah [nama wakil] dengan nombor ini dibenarkan mengurus permohonan saya, dan melalui saluran mana saya patut menghantar dokumen?” Pengesahan nama syarikat tidak dengan sendirinya mengesahkan orang yang menghantar WhatsApp. Jika jawapannya tidak jelas, jangan hantar MyKad, penyata bank, OTP atau kata laluan. Lihat langkah mengelakkan penipuan.
Jangan samakan masa yang diperlukan untuk mengisi borang dengan tempoh kelulusan dan penyaluran wang. Penilaian biasanya hanya bermula selepas dokumen lengkap diterima, manakala wang disalurkan selepas perjanjian ditandatangani dan semua syarat dipenuhi.
Sebelum menerima tawaran, bandingkan jumlah pinjaman yang diluluskan, jumlah bersih yang akan diterima, kadar rata serta kadar efektif, ansuran bulanan, jumlah bayaran balik, semua yuran, caj lewat dan syarat penyelesaian awal. Semak sama ada perlindungan insurans atau takaful itu pilihan dan sama ada premium atau carumannya akan mengurangkan jumlah bersih yang diterima. Simpan PDS, perjanjian, jadual bayaran dan tawaran bertulis.
Pilihan pembiayaan selain pinjaman bank
Pinjaman peribadi bank bukan satu-satunya cara mendapatkan dana. Pilihan lain mungkin membantu apabila jumlah yang diperlukan kecil, keperluan kewangan itu bersifat sementara atau anda mempunyai aset yang boleh dicagarkan. Namun, proses yang lebih mudah tidak semestinya membawa kos lebih rendah atau ansuran yang sesuai dengan kemampuan anda. Kenali perbezaannya dalam panduan sumber pinjaman di Malaysia.
Syarikat pembiayaan bukan bank
AEON Credit i-Cash ialah contoh pembiayaan peribadi daripada syarikat bukan bank. Produk ini dimasukkan dalam jadual dan penapis kerana terbuka kepada pekerja swasta yang memenuhi syarat, tetapi syarat serta kosnya tidak semestinya sama dengan pinjaman bank. Semak kadar efektif, yuran pemprosesan, duti setem, yuran Wakalah, caruman takaful dan jumlah bersih yang akan diterima. Bandingkan angka tersebut dengan tawaran bank untuk jumlah pinjaman serta tempoh yang sama.
Pemberi pinjam wang berlesen (Kredit Komuniti)
Baca panduan pinjaman wang berlesen untuk senarai semakan lesen, tawaran dan perjanjian.
Kredit Komuniti boleh dipertimbangkan untuk keperluan penting yang tidak berulang apabila pilihan lebih murah tidak tersedia dan anda masih mempunyai baki pendapatan yang mencukupi selepas membayar ansuran. Pilihan ini kurang sesuai jika wang tersebut akan digunakan untuk membayar hutang lain atau menampung sewa, makanan dan perbelanjaan asas setiap bulan. Dalam keadaan itu, pinjaman baharu boleh menyebabkan masalah aliran tunai berpanjangan.
KPKT menetapkan kadar faedah tidak melebihi 12% setahun bagi pinjaman bercagar dan 18% setahun bagi pinjaman tanpa cagaran. Jika ansuran lewat, faedah lewat bayar boleh dikenakan pada kadar 8% setahun ke atas jumlah pokok dan faedah yang telah tertunggak, dikira dari hari ke hari. Tanpa perintah mahkamah, jumlah faedah tidak boleh melebihi jumlah pokok pinjaman. Status berlesen tidak bermaksud kos pinjaman sentiasa rendah. Kira ansuran, jumlah bayaran balik dan semua potongan sebelum bersetuju. Rujuk hak peminjam dan had kadar di laman KPKT.
Sebelum membuat permohonan, semak nama syarikat dan tempoh sah lesennya melalui i-KrediKom, yang menyediakan carian syarikat berlesen di Semenanjung Malaysia. Bagi Sabah, Sarawak dan Labuan, semak dengan pihak berkuasa negeri atau wilayah yang dinyatakan oleh KPKT. Jika urusan dibuat sepenuhnya dalam talian, pastikan syarikat itu turut berada dalam senarai syarikat yang diluluskan oleh KPKT untuk menawarkan pinjaman dalam talian. Iklan pemberi pinjam wang berlesen mesti mempunyai permit iklan dan memaparkan nombor serta tempoh sah lesen, nombor permit iklan, nama, alamat, nombor telefon dan kadar faedah.
Jangan tandatangani borang kosong, serahkan kad ATM atau bayar wang pendahuluan untuk “membuka fail” atau “melepaskan wang”. Bagi pinjaman tanpa cagaran, perjanjian mesti menggunakan borang Jadual J; bagi pinjaman bercagar, Jadual K. Perjanjian mesti diisi dengan lengkap, dimatikan setem dan diakusaksi dengan betul sebelum wang diserahkan. Anda berhak menerima satu salinan perjanjian secara percuma dan resit bagi setiap bayaran. Minta pecahan bertulis bagi setiap potongan atau caj. Pemberi pinjam wang atau wakilnya tidak dibenarkan mengutip ansuran di rumah, pejabat atau tempat lain di luar alamat operasi yang diluluskan; gangguan dan ugutan ialah kesalahan. Aduan terhadap syarikat berlesen KPKT boleh dibuat melalui SISPAA KPKT, manakala aktiviti pemberi pinjam wang tanpa lesen perlu dilaporkan kepada PDRM.
Pilihan lain untuk keperluan tertentu
| Pilihan | Bila mungkin sesuai | Kelebihan | Risiko dan perkara yang perlu disemak |
|---|---|---|---|
| Pendahuluan gaji daripada majikan | Jurang tunai sementara sebelum hari gaji, jika majikan menyediakan kemudahan tersebut | Permohonan dan bayaran balik mungkin boleh diurus melalui majikan | Semak jumlah yang akan dipotong, sebarang yuran dan baki gaji bulan berikutnya; penggunaan berulang boleh menyebabkan gaji bulan berikutnya tidak mencukupi |
| Akses gaji diperoleh (EWA) | Anda mahu mengakses sebahagian gaji yang sudah diperoleh sebelum hari gaji | Memberi akses lebih awal kepada sebahagian pendapatan semasa | Struktur dan yuran berbeza mengikut majikan atau penyedia; sahkan siapa yang menyediakan kemudahan, jumlah yang benar-benar sudah diperoleh dan baki gaji selepas semua potongan |
| Pembiayaan koperasi | Anda menjadi anggota koperasi yang menawarkan pembiayaan dan memenuhi syaratnya | Potongan gaji boleh memudahkan bayaran berjadual jika kemudahan itu tersedia | Potongan gaji tidak bermaksud kosnya rendah. Sahkan koperasi berdaftar dengan SKM dan bandingkan kadar efektif, jumlah bayaran balik, yuran keanggotaan, takaful serta syarat penyelesaian awal. Semak panduan pembiayaan berhemat SKM |
| Pemegang pajak gadai konvensional berlesen | Anda mempunyai barang bernilai dan memerlukan wang untuk tempoh singkat | Jumlah pinjaman ditentukan berdasarkan barang yang dicagarkan | Kadar faedah tidak boleh melebihi 2% sebulan dan tempoh asas ialah enam bulan atau tempoh lebih panjang yang dipersetujui. Barang boleh dilelong jika tidak ditebus; lebihan hasil lelongan boleh dituntut dalam tempoh empat bulan. Semak premis melalui i-Gadaian KPKT |
| Ar-Rahnu | Anda mempunyai emas yang diterima oleh penyedia dan memerlukan pembiayaan jangka pendek | Jumlah pembiayaan biasanya berdasarkan nilai emas yang dicagarkan | Margin pembiayaan, kadar keuntungan, jadual bayaran dan proses penjualan atau lelongan berbeza mengikut penyedia. Baca Helaian Pendedahan Produk dan semak pihak yang mengawal selia penyedia tersebut |
| Beli sekarang, bayar kemudian (BNPL) | Pembelian tertentu yang boleh dilangsaikan dalam tempoh pendek | Membahagikan harga barang kepada beberapa bayaran | BNPL bukan pinjaman tunai. Tawaran “0%” masih mungkin mempunyai yuran pemprosesan atau caj lewat, manakala beberapa pelan serentak mudah terlepas pandang. Pada tarikh semakan 23 Oktober 2026, Akta Kredit Pengguna 2025 sudah berkuat kuasa dan penyedia BNPL masih dalam tempoh peralihan enam bulan untuk memohon lesen yang bermula pada 1 Jun 2026. Semak status terkini penyedia sebelum menggunakan kemudahan. Semak perkembangan Suruhanjaya Kredit Pengguna |
| Bantuan bayaran balik daripada bank atau khidmat AKPK | Anda sudah sukar membayar hutang sedia ada | Boleh menangani masalah pembayaran tanpa menambah pinjaman baharu | AKPK menyediakan kaunseling kewangan dan bantuan pengurusan hutang secara percuma; AKPK tidak memberikan pinjaman baharu. Kelayakan dan hutang yang boleh dimasukkan akan dinilai mengikut keadaan pemohon. Lihat maklumat bantuan pembayaran BNM dan AKPK |
Bagi pekerja di Semenanjung Malaysia dan Labuan, Seksyen 22 Akta Kerja 1955 secara amnya mengehadkan pendahuluan gaji yang belum diperoleh dalam sesuatu bulan kepada jumlah gaji bulan sebelumnya, kecuali bagi tujuan atau kelulusan tertentu. Seksyen 24 pula secara amnya mengehadkan jumlah potongan gaji bulanan kepada 50% daripada gaji bulan tersebut. Sabah dan Sarawak tertakluk kepada ordinan buruh masing-masing. Rujuk Akta Kerja 1955.
Jika anda bercadang mengambil pinjaman baharu untuk membayar kad kredit, ansuran tertunggak atau pinjaman lain, hubungi institusi kewangan atau pemberi pembiayaan sedia ada dan AKPK terlebih dahulu. Masalah sebenar mungkin jumlah komitmen yang sudah melebihi kemampuan, bukannya kekurangan satu lagi sumber pinjaman.
Jika permohonan ditolak
Penolakan tidak bermaksud anda disenarai hitam oleh Bank Negara Malaysia. CCRIS ialah rekod kredit yang menghimpunkan maklumat pembiayaan dan pembayaran daripada institusi kewangan yang mengambil bahagian. CCRIS tidak memberikan skor dan tidak menentukan sama ada permohonan anda diluluskan. Setiap pemberi pinjaman membuat penilaian sendiri berdasarkan laporan CCRIS, maklumat permohonan dan dokumen sokongan. BNM menerangkan cara CCRIS berfungsi.
Tanya pemberi pinjaman sama ada mereka boleh menjelaskan sebab permohonan ditolak. Pastikan maklumat pendapatan dan hutang yang dihantar adalah tepat, kemudian semak laporan anda melalui eCCRIS. Jika catatan akaun tidak tepat, hubungi institusi yang melaporkannya. Elakkan menghantar banyak permohonan sebelum menangani isu seperti tunggakan, komitmen tinggi atau rekod pendapatan yang tidak lengkap.
Jika anda sudah sukar membayar ansuran sedia ada, hubungi pemberi pinjaman seawal mungkin untuk bertanya tentang bantuan yang tersedia. AKPK juga menyediakan kaunseling kewangan dan khidmat pengurusan hutang, tetapi tidak semua hutang atau pemiutang semestinya boleh dimasukkan ke dalam programnya. Lihat maklumat kerajaan tentang khidmat AKPK.
Soalan lazim
Bolehkah saya memohon dengan gaji RM1,500?
Antara produk dalam perbandingan ini, CIMB e-Zi Tunai menetapkan pendapatan minimum RM1,400 dan AEON i-Cash menetapkan RM1,500. Senarai ini tidak lengkap, dan gaji RM1,500 sahaja tidak bermaksud permohonan akan diluluskan. Anda masih perlu memenuhi syarat umur, pekerjaan, dokumen dan penilaian kredit. Bandingkan kadar efektif dan yuran sebelum memohon.
Bolehkah pekerja dalam tempoh percubaan memohon?
Ia bergantung pada produk dan penilaian pemberi pinjaman. Sesetengah laman produk tidak menyatakan syarat khusus untuk tempoh percubaan, manakala produk lain meminta tempoh bekerja atau dokumen yang mungkin belum dapat disediakan oleh pekerja baharu. Semak terus dengan bank atau penyedia pembiayaan.
Adakah pekerja kontrak layak?
Sesetengah produk menerima pekerja kontrak, tetapi pendapatan minimum mungkin lebih tinggi. Bank Rakyat menetapkan RM8,000 sebulan bagi pekerja kontrak dan BSN menetapkan RM10,000, berbanding RM2,000 dan RM3,000 bagi pekerja tetap.
Adakah kerja lebih masa, elaun dan komisen dikira?
Tiada satu kaedah yang digunakan oleh semua penyedia. Ada yang mungkin mengira elaun tetap, purata pendapatan tidak tetap atau pendapatan tetap sahaja. Semak maklumat kelayakan bersama senarai dokumen. Jika kedua-duanya tidak sepadan, tanya jumlah pendapatan yang akan digunakan dalam penilaian anda.
Bolehkah saya memohon tanpa slip gaji?
Mungkin, jika produk menerima bukti lain seperti penyata KWSP, penyata bank yang menunjukkan kemasukan gaji atau dokumen cukai. Ini tidak bermakna pengesahan pendapatan diketepikan. Semak sama ada bukti alternatif itu dinyatakan secara rasmi bagi produk yang ingin dipohon.
Adakah majikan saya perlu berada dalam panel bank?
Ia bergantung pada produk. BSN Eksekutif-1 hanya menerima kategori majikan atau profesion tertentu, manakala Bank Rakyat turut menyenaraikan kategori majikan yang diterima. Produk umum mungkin tidak menyatakan senarai majikan tertentu, tetapi maklumat majikan masih boleh diambil kira dalam penilaian.
Adakah gaji mesti dipindahkan ke bank pemberi pinjaman?
Tidak semestinya. Syarat berbeza mengikut produk: ada yang menerima pembayaran balik melalui akaun sedia ada, manakala yang lain menawarkan kadar atau had berbeza mengikut kaedah pembayaran. Hong Leong, misalnya, menyatakan kadar rata standard lebih rendah apabila wang pinjaman dikreditkan ke akaun HLB/HLISB. Semak sama ada produk pilihan anda mensyaratkan pemindahan gaji, potongan gaji atau pembukaan akaun baharu.
Adakah ansuran bulanan lebih rendah sentiasa lebih baik?
Tidak. Tempoh lebih panjang boleh mengurangkan ansuran sambil meningkatkan jumlah faedah atau keuntungan. Bandingkan jumlah bayaran balik dan tarikh anda selesai membayar, bukan ansuran bulanan sahaja.